
대출 거절 사유,
문자 한 통에 숨겨진
진짜 의미
“고객님의 신용도가 미달” 5가지 은행 표현 뒤에 숨은 신용점수·DSR·재직기간의 진짜 커트라인
“고객님의 신용도가 저희 은행 대출 기준에 미달합니다” — 대출 거절 문자 받아본 사람이면 이 문장이 낯설지 않을 거예요. 근데 이게 진짜 신용점수가 낮다는 얘긴지, 아니면 다른 문제가 있는 건지 “당최 감이 안 오는” 게 이 문자의 특징이에요.
은행이 거절 문자를 이렇게 뭉뚱그려 보내는 이유가 있어요. 진짜 사유를 자세히 쓰면 개인정보 보호법 위반이 될 수 있고, 심사 로직이 노출될 위험도 있거든요. 그래서 정형화된 5~6개 표현 안에서 순환시킵니다.
이 글에서는 은행이 가장 자주 쓰는 거절 문자 4가지 표현을 뜯어봤어요. 각 표현이 진짜 뭘 의미하는지, 어떤 숫자 기준에 걸린 건지, 그리고 신용정보법에 근거한 거절사유 고지제도로 정확한 사유를 확인하는 방법까지 정리했습니다. 우리은행·신한은행 실제 안내문, 금융위원회 스트레스 DSR 자료, KCB·NICE 등급표 기반이니 참고용으로 안심하고 보셔도 됩니다.
왜 거절 사유가 애매한가?
신용정보법상 정확한 사유를 문자로 남기면 개인정보·심사로직 노출 위험. 은행은 4~5개 정형 표현만 씁니다.
진짜 커트라인은?
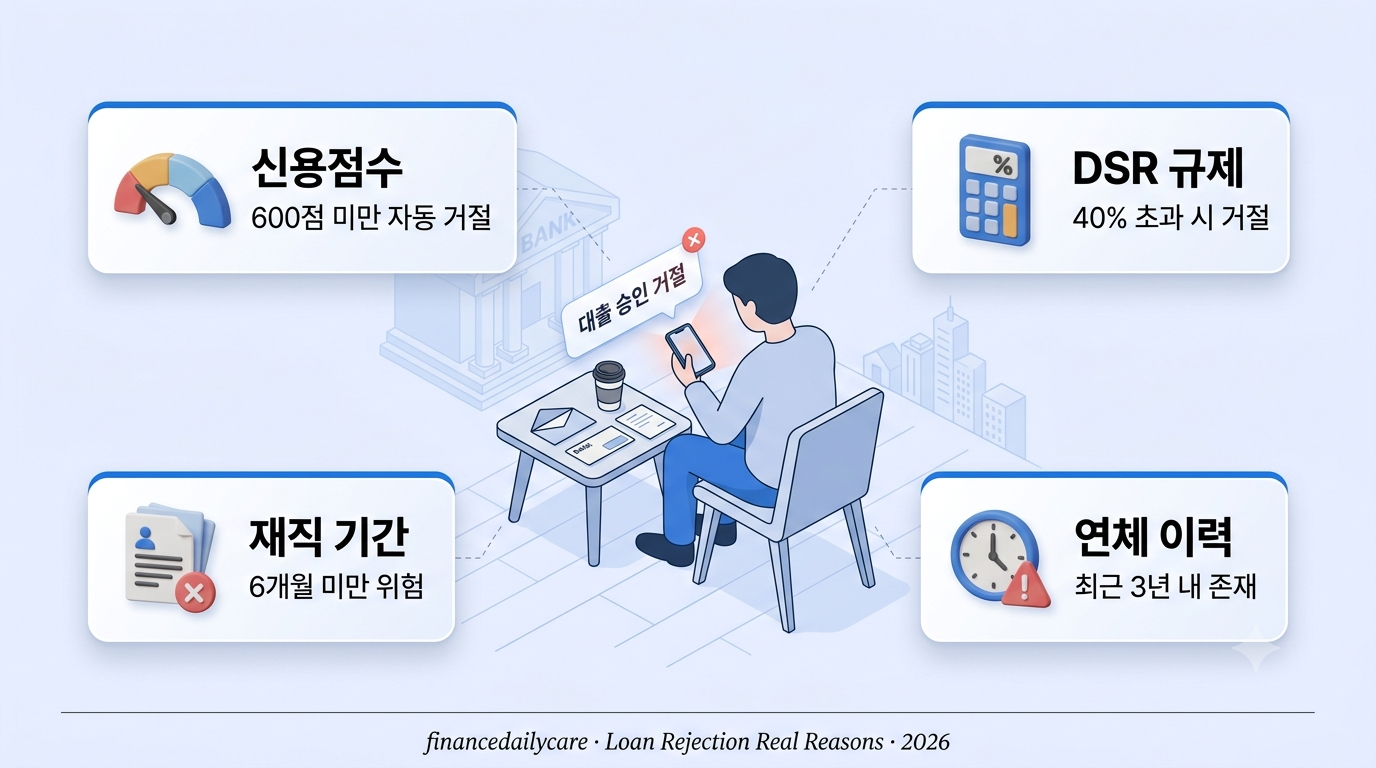
DSR 40%, 신용점수 KCB 630점, 재직 6개월, 3년 내 연체 무. 이 중 하나만 걸려도 자동 거절.
정확한 사유 확인법
신용정보법 근거로 은행에 거절사유 고지 요청. 영업점 담당자에게 직접 안내받을 수 있어요.
절대 하지 말 것
거절 직후 여러 은행 동시 신청 X. 조회 이력 쌓여서 신용점수 추가 하락. 3~6개월 후 재신청 권장.
“고객님의 신용도가 대출 기준에 미달합니다”
신용점수 or 내부등급가장 많이 받는 거절 문자. 진짜 의미는 두 가지 중 하나예요. 첫째, KCB·NICE 개인신용점수가 낮음(KCB 630점, NICE 749점 미만). 둘째, 신용점수는 높은데 은행 내부등급(CSS)이 낮음. CSS는 은행마다 다르게 매기는 자체 신용평가로, 주거래 관계 없으면 낮게 나옵니다.
“채무상환능력이 부족한 것으로 판단됩니다”
DSR 40% 초과이건 DSR 40% 초과가 거의 확정. 연소득 대비 연간 총 대출 원리금 상환액이 40%를 넘으면 1금융권에서 무조건 거절돼요(2금융권은 50%). 2025년 7월 스트레스 DSR 3단계가 시행되면서 한도가 추가로 14.7% 감소했습니다.
“대출 취급 기준 미충족으로 부결되었습니다”
재직·소득 문제가장 흔한 원인은 재직기간 6개월 미만. 이직·퇴사·창업 직후엔 사실상 1금융권 신용대출 안 나옵니다. 그 외에도 프리랜서·자영업자로 소득증빙 자료가 부족하거나, 재직회사가 심사 대상에서 제외된 경우, 나이 요건(만 20세 미만/만 65세 초과) 등이 걸려요.
“내부 신용평가 결과 대출이 어렵습니다”
복합 판단가장 애매한 표현이지만 실무에서 자주 쓰여요. 진짜 의미는 여러 요소가 종합적으로 낮음. 예를 들어 신용점수 690점(1금융권 되긴 함) + DSR 38% + 최근 카드론 이력 + 대출 조회 3건 = 개별로는 문제 없지만 종합 등급이 낮게 산출돼서 거절되는 케이스.
거절 문자는 최종 통보가 아니라,
내 재무 건강 진단서다
- 거절사유 고지 요청 — 신용정보법 근거, 영업점 담당자에게 서면 or 구두 안내 요청 가능
- KCB·NICE 신용점수 조회 — 무료. 630점 미만이면 신용점수 문제 확정
- DSR 자가 계산 — 은행연합회 DSR 계산기 활용. 40% 넘는지 즉시 확인
- 3~6개월 신용관리 — 카드론·현금서비스·다중 조회 절대 금지
- 주거래은행에서 재신청 — 내부등급(CSS) 문제라면 주거래은행이 훨씬 유리
⚠️ 거절 직후 절대 하지 말 것 3가지
1. 여러 은행 동시 신청. 대출 조회는 신용점수에 반영돼요. 짧은 기간에 3~4곳 동시 조회하면 신용점수 10~20점 하락. 거절이 거절을 부릅니다.
2. 곧바로 2금융권으로 이동. 2금융권 대출 이력은 신용점수 추가 하락 요인. 정말 급하지 않으면 1금융권 재도전 우선.
3. 카드론·현금서비스로 우회. 카드론 사용은 신용점수에 직격탄. DSR도 늘어나서 대출 심사 더 어려워짐. 진짜 급전이라면 정책금융(햇살론·미소금융) 먼저 알아보세요.