
주택담보대출 소득공제,
최대 2000만원까지 받아봤어요
연말정산 미리보기가 곧 열립니다. 주담대·전세대출 이자, 세금으로 얼마나 돌려받는지 미리 정리했어요
홈택스 연말정산 미리보기 서비스가 곧 열립니다. 매년 이맘때쯤 국세청이 서비스를 오픈하는데, 여기에 올해 낸 대출 이자상환액을 넣어보면 예상 절세액을 미리 확인할 수 있어요. 문제는 이걸 넣기 전에 내가 공제 대상인지부터 알아야 한다는 거죠.
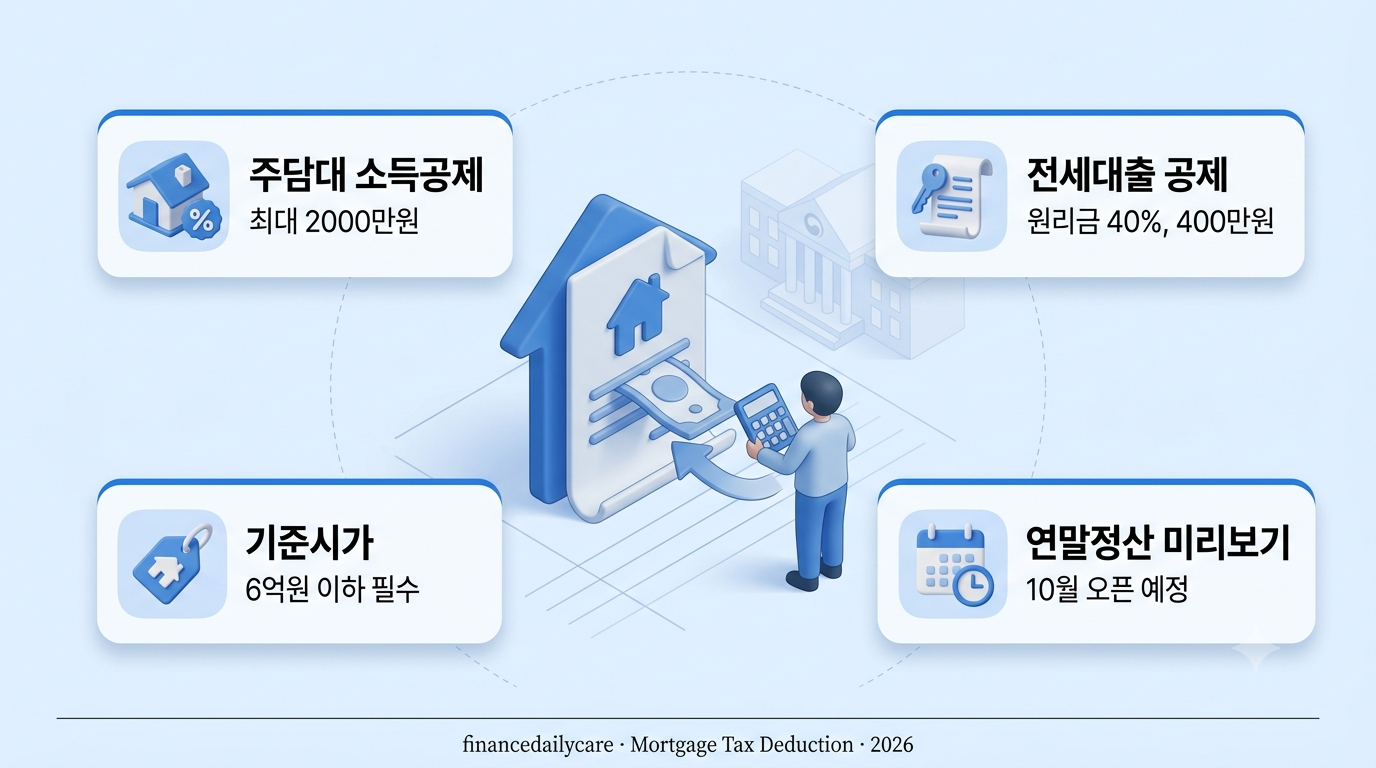
주택담보대출(정확히는 장기주택저당차입금) 이자상환액 공제는 2024년부터 기준이 확대돼서 기준시가 6억원 이하, 대출기간 10년 이상이면 최대 2000만원까지 소득에서 빼줍니다. 전세자금대출은 방식이 달라서 원리금 상환액의 40%를, 연 400만원 한도로 공제받을 수 있어요.
다만 요건 중 하나라도 어긋나면 공제 자체가 불가능합니다. 특히 세대주 여부, 등기일로부터 대출 실행 시점, 임대인 계좌 직접 입금 같은 조건은 많이들 놓쳐요. 지금 미리 체크해두면 연말에 허둥대지 않아도 됩니다.
왜 지금 챙겨야 하나?
연말정산 미리보기 서비스가 곧 열려요. 미리 확인해야 연말에 서류 준비하며 당황하지 않습니다.
주담대 공제 조건은?
기준시가 6억원 이하, 대출기간 10년 이상, 소유권이전등기일로부터 3개월 이내 대출 실행이 필수예요.
전세대출은 조건이 달라요
무주택 세대주, 국민주택규모, 임대인 계좌 직접 입금까지 모두 충족해야 공제받을 수 있어요.
지금 할 일
홈택스 연말정산 미리보기에 이자상환액을 넣어 예상 절세액을 먼저 확인해보세요.
대출 이자는 어차피 나가는 돈,
세금으로 얼마나 돌아오는지가 진짜 중요합니다
주택담보대출 이자상환액 공제, 조건부터 확인
가장 먼저필수 조건은 네 가지예요. 주택 취득 당시 기준시가 6억원 이하, 대출기간 10년 이상, 소유권이전등기일로부터 3개월 이내 대출 실행, 그리고 대출 명의와 소유권 명의 일치. 하나라도 안 맞으면 공제 자체가 안 되니 대출 실행 시점부터 다시 확인해보세요.
전세자금대출 소득공제, 자주 놓치는 실수들
놓치기 쉬움전세대출 공제는 과세기간 종료일(12월 31일) 기준 무주택 세대주여야 받을 수 있어요. 주민등록표상 세대주가 아니라면 연말 전에 세대주 변경이 필요합니다. 또 임대인 계좌로 직접 입금돼야 하고, 실거주(전입신고)까지 돼 있어야 해요.
홈택스 연말정산 미리보기로 절세액 먼저 확인
실전 활용조건을 다 확인했다면 홈택스 → 연말정산 미리보기에 본인 이자상환액을 직접 넣어보세요. 예상 절세액이 바로 계산돼서, 실제로 얼마나 돌려받을 수 있는지 감을 잡을 수 있습니다.
- 기준시가 — 주택 취득 당시 6억원 이하인지 확인
- 대출기간 — 10년 이상 장기 대출인지 확인
- 대출 실행 시점 — 등기일로부터 3개월 이내였는지 확인
- 세대주 여부 — 전세대출은 12월 31일 기준 무주택 세대주 필수
- 합산 한도 — 청약저축 공제와 전세대출 공제 합쳐 400만원 초과 여부
⚠️ 이것만은 미리 확인하세요
1. 세대주 요건, 연말 전 정리 필요. 세대 분리나 세대주 변경은 12월 31일 이전에 완료돼야 인정됩니다.
2. 임대인 계좌 직접 입금 필수. 중개인이나 제3자 계좌로 송금되면 전세대출 공제를 못 받을 수 있어요.
3. 공제 한도·기준시가는 세법 개정으로 달라질 수 있음. 최신 기준은 반드시 국세청 홈택스에서 다시 확인하세요.
조건 하나 놓쳐서 못 받으면,
2000만원이 그냥 사라집니다