
정기예금 금리, 시중은행과
저축은행 차이 저도 비교해봤어요
시중은행은 3.2%대인데 저축은행·신협은 4%대까지. 어디에 맡길지 고려할 점을 정리했습니다
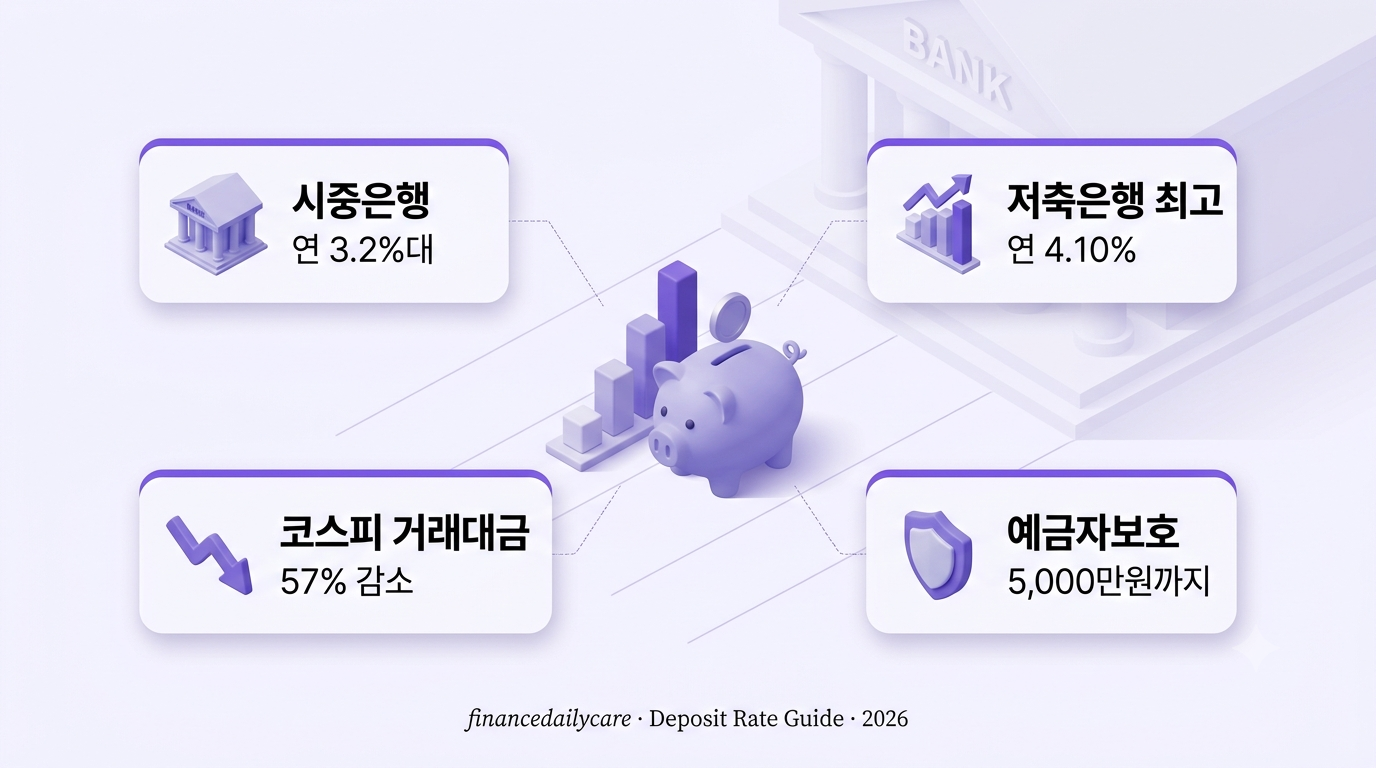
정기예금 금리가 오르면서 어디에 돈을 맡길지 다시 따져보는 사람들이 늘고 있어요. 코스피가 7000선을 회복하지 못하고 지지부진한 가운데, 예적금 수요가 커지고 있다는 분석이 나왔습니다. 실제로 9월 28일 코스피는 2.7% 급락하며 6,889.74에 마감했고, 코스피 하루 평균 거래대금은 6월 50조원에서 9월 21.5조원으로 57% 줄었어요.
은행별로 보면 금리 차이가 꽤 커요. 시중은행 1년 만기 정기예금은 KB국민·신한·하나·우리 등이 연 3.20% 수준, NH농협이 3.25% 수준인 반면, 저축은행은 최고 4.10%(안양저축은행), 신협은 최고 4.3%, 새마을금고는 최고 4.23%까지 나와 있습니다.
이 글에서는 왜 은행마다 금리 차이가 이렇게 나는지, 금리가 높으면 더 위험한 건 아닌지, 그리고 실제로 어디에 맡길지 정할 때 확인해야 할 점을 정리했습니다.
1년 정기예금 3.2%대
KB국민·신한·하나·우리 등 대표 상품이 연 3.20% 수준이에요.
최고 4.10%
안양저축은행 등 일부 저축은행이 4%대 초반 금리를 제공합니다.
최고 4.3%대
지역 조합 상품이 시중은행보다 눈에 띄게 높은 금리를 내걸고 있어요.
코스피 거래대금 57%↓
증시 부진 속에 예적금으로 자금이 이동하는 분위기가 뚜렷합니다.
같은 12개월 정기예금인데,
이만큼 다릅니다
왜 은행마다 금리가 이렇게 다를까
구조 이해시중은행은 자금 조달이 상대적으로 쉽고 안정적이라 예금 금리를 낮게 제시해도 고객을 모을 수 있어요. 반면 저축은행·신협·새마을금고 같은 상호금융은 자금 조달 비용과 리스크 프리미엄이 더 높아서, 그만큼 예금 금리를 높여 고객을 유치하는 구조입니다. 같은 12개월 정기예금이라도 어느 금융기관이냐에 따라 1%p 가까이 차이 나는 이유예요.
금리가 높으면 더 위험한 거 아닐까
안전성예금자보호법에 따라 원금과 이자를 합쳐 1인당 5,000만원까지 보호돼요. 저축은행이든 시중은행이든 이 한도 안에서는 동일하게 보호받습니다. 다만 5,000만원을 넘는 금액을 한 곳에 몰아넣으면 초과분은 보호받지 못하니, 여러 금융기관에 나눠 예치하는 게 안전합니다.
지금 예적금에 돈이 몰리는 이유
시장 배경9월 28일 코스피는 2.7% 급락하며 6,889.74에 마감했고, 미국 10년물 국채금리는 19년 만에 최고 수준(5.24%)까지 올랐어요. 이런 변동성 속에서 코스피 하루 평균 거래대금이 6월 50조원에서 9월 21.5조원으로 57% 줄어드는 등 주식에서 예적금으로 자금이 옮겨가는 흐름이 나타나고 있습니다.
실제로 어디에 맡길지 정할 때 체크포인트
실전 팁광고에 크게 표시된 최고금리는 대부분 우대조건을 채웠을 때만 적용돼요. 급여이체, 카드 실적, 비대면 가입 등 조건을 실제로 충족할 수 있는지 먼저 확인해야 합니다. 저축은행·신협은 지점 방문이 필요한 상품도 있으니 접근성도 함께 고려하세요.
⚠️ 예금금리 비교할 때 이것도 확인하세요
1. 최고금리 ≠ 기본금리. 우대조건을 못 채우면 실제로는 기본금리만 적용될 수 있습니다.
2. 예금자보호 한도는 원금+이자 합산 5,000만원. 한 금융기관에 몰아넣으면 초과분은 보호되지 않아요.
3. 금리는 매일 바뀔 수 있어요. 이 글의 수치는 9월 말 기준이니, 실제 가입 시점에 금융상품통합비교공시에서 다시 확인하세요.
- 기본금리와 최고(우대)금리 조건 구분해서 확인 — 실제 받을 수 있는 금리가 얼마인지 계산해보세요
- 예금자보호 한도(5,000만원) 넘지 않게 분산 — 여러 금융기관에 나눠 예치하는 게 안전해요
- 만기 시 자동연장 여부, 중도해지 금리 확인 — 급하게 해지하면 약정금리를 못 받을 수 있어요
- 비대면 가입 가능 여부 확인 — 저축은행·신협은 지점 방문이 필요한 경우도 있어요
- 가입 직전 금융상품통합비교공시에서 재확인 — 금리는 매일 바뀔 수 있습니다