
주식 예수금,
출금이 안 되는 이유 정리해봤어요
매도했는데 왜 은행으로 못 옮기지? D+2 결제 시스템 원리부터 예수금 D+1 D+2 구분, 미수금 반대매매 위험까지 초보 눈높이로 정리
주식 예수금 관리, 처음 매도해본 분들이 다들 겪는 당황 포인트가 있어요. “분명히 팔았는데 왜 은행으로 못 옮기지?” 저도 처음엔 시스템 오류인 줄 알았어요.
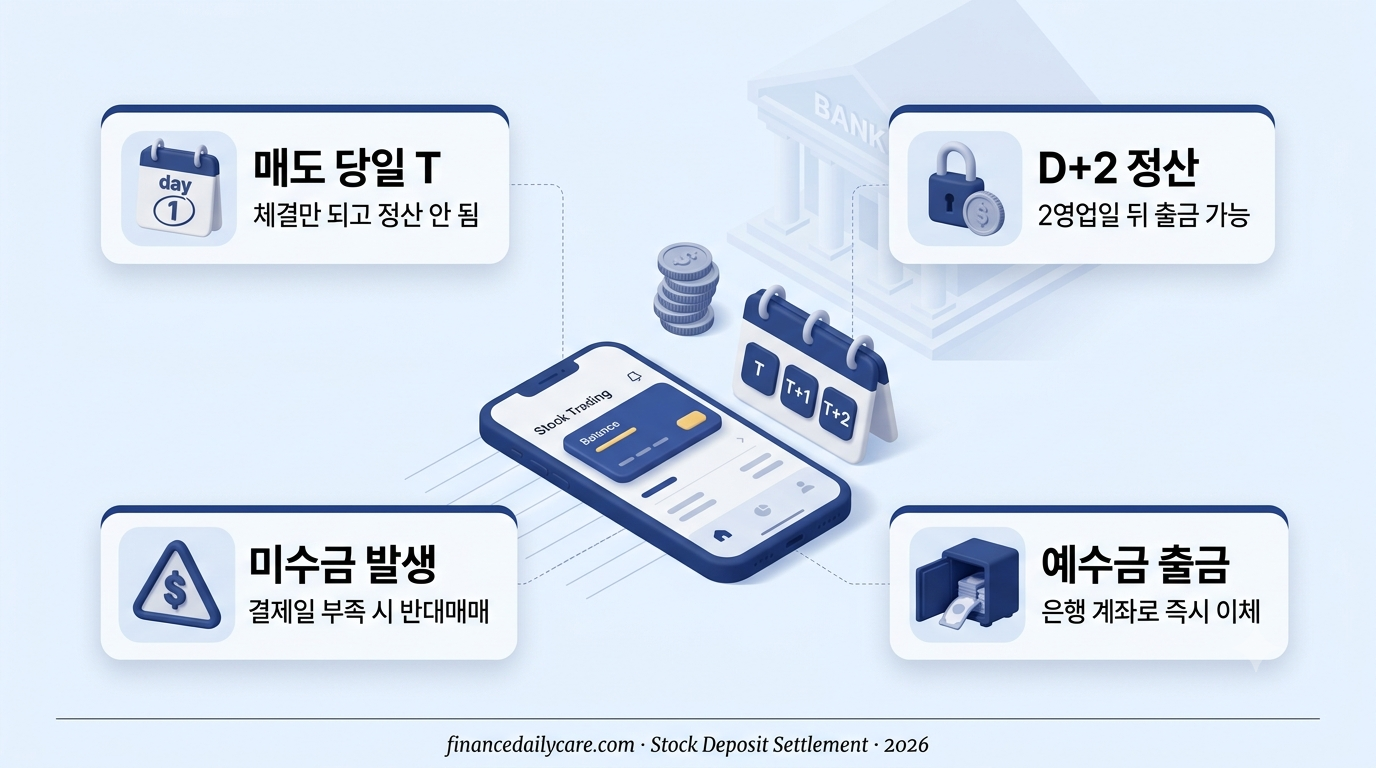
결론부터 말하면, 주식 예수금은 매도 체결이 되었다고 곧바로 출금할 수 있는 게 아니에요. 한국예탁결제원이 매도자와 매수자 간 결제를 확인·처리하는 데 2영업일(D+2)이 걸리기 때문이에요. 매도한 다음 날에는 같은 계좌에서 재투자는 가능하지만, 은행 계좌로 옮기는 건 이틀 뒤에나 가능한 구조입니다.
이 글에서는 주식 예수금이 정확히 뭔지, D+2가 왜 필요한지, 앱에서 보이는 예수금 D+1과 D+2의 차이, 그리고 미수금·반대매매 위험까지 초보 눈높이로 정리했어요. 토스뱅크·KB증권·금융위원회 공식 자료 기반이에요.
주식 예수금은 무엇?
증권 계좌에 있는 현금 잔액. 주식 매수에 쓰이지 않은 대기 자금이자 매매 정산을 위한 완충 장치.
왜 D+2일까?
한국예탁결제원이 매도자·매수자 간 결제 확인·이체 처리에 2영업일 필요. 국제 표준 T+2 시스템.
주문가능 vs 출금가능
매도 후 재투자는 즉시 가능(주문가능금액), 은행 출금은 D+2까지 대기(출금가능금액).
미수금·반대매매
예수금보다 많이 매수하면 미수금 발생. 2일 안에 못 갚으면 증권사가 강제 매도(반대매매).
체결은 오늘, 결제는 이틀 후.
이 시차가 주식 시장의 리듬을 만든다
주식 예수금 뜻, 증권 계좌의 현금 잔액
개념주식 예수금은 증권사 계좌에 넣어둔 현금 잔액이에요. 아직 주식 매수에 사용하지 않은 대기 자금이라고 보면 됩니다. 은행 예금과 비슷하지만 완전히 같지는 않아요. 왜냐하면 주식 거래에는 체결일과 실제 결제일 사이에 시차가 존재하기 때문이에요.
예를 들어 계좌에 100만원을 입금하면 그 100만원이 예수금이에요. 이 돈으로 주식을 사면 예수금은 줄어들고, 주식을 팔면 예수금은 늘어납니다. 다만 판 돈이 당장 은행으로 옮겨지지는 않고, 계좌 안에 예수금 형태로 남아있죠. 이걸 어떻게 활용하고 언제 출금할 수 있는지가 이 글의 핵심입니다.
D+2 결제 시스템, 왜 이틀이나 걸릴까
원리D+2는 거래일로부터 영업일 기준 2일 뒤를 뜻해요. D는 Day(거래일), +2는 이틀 후. 증권사에 따라 T+2(Transaction/Trade+2)로 표기하기도 하는데 의미는 동일합니다. 국제적으로도 대부분의 주식 시장이 T+2 결제 체계를 사용해요.
왜 이틀이나 걸릴까요? 주식을 사고팔면 그 자리에서 끝나는 게 아니에요. 한국예탁결제원이 거래 내용을 확인하고, 매도자와 매수자 사이의 결제를 처리해야 하거든요. 매도자에게는 돈을, 매수자에게는 주식을 실제로 이체하는 작업입니다. 이 확인·이체 과정에 2영업일이 소요돼요.
앱에서 보이는 예수금 D+1, D+2 구분법
실전증권사 앱을 열어보면 예수금 옆에 D+1, D+2 표시가 붙어있어요. 셋이 완전히 다른 상태의 자금을 뜻합니다. 이 구분을 모르면 매매 계획을 짜기 어려워요.
현재 예수금: 계좌에 실제로 존재하는 현금. 즉시 이체·출금·매수 모두 가능한 가장 자유로운 자금이에요. D+1 예수금: 다음 영업일에 확정될 금액. 매도 대금이 여기 반영되는데, 아직 정산이 끝나지 않아 은행 출금은 불가하지만 같은 계좌 내 재투자(주식 매수)는 즉시 가능합니다. D+2 예수금: 최종 정산이 완료되는 금액. 이 시점부터 은행 계좌로 이체·출금 가능. 세금과 수수료가 자동 차감된 순 금액입니다.
주문가능금액 vs 출금가능금액 차이
구분이건 초보들이 가장 헷갈리는 부분. 주문가능금액과 출금가능금액은 완전히 다른 개념이에요. 매도 후에 앱을 보면 두 숫자가 다르게 표시됩니다.
주문가능금액은 지금 당장 새로운 주식을 살 수 있는 금액. 매도한 순간 예수금이 즉시 반영되어 재투자 가능해요. 반면 출금가능금액은 실제 은행 계좌로 이체할 수 있는 금액. 여기엔 D+2 기준이 적용되어 매도 대금이 곧바로 반영되지 않습니다. 즉 매도 후 같은 계좌에서 다른 종목을 사는 건 가능하지만, 은행으로 옮겨서 다른 용도로 쓰는 건 이틀 뒤에나 가능하다는 뜻이에요.
미수금과 반대매매, 예수금 부족 시 위험
주의미수금은 예수금보다 큰 금액으로 주식을 매수했을 때 발생하는 증권사에 갚아야 할 채무예요. 종목별 증거금률이 40%로 설정된 경우, 100만원짜리 주식을 40만원만 있어도 매수 주문 가능합니다. 나머지 60만원은 미수금.
미수금은 2영업일 안에 반드시 갚아야 해요. 예를 들어 월요일에 미수 매수하면 수요일까지 부족한 금액을 입금하거나 주식을 매도해서 해소해야 합니다. 못 갚으면 목요일 개장 후 증권사가 강제로 보유 주식을 매도해요. 이걸 반대매매라고 부릅니다. 반대매매는 시장가 매도라 손실 폭이 크고 감정적 대응이 불가능해요. 초보는 미수 사용 자체를 피하는 게 안전합니다.
주식은 오늘 팔아서 오늘 쓰는 돈이 아니다,
이틀 뒤를 계산하는 자금 관리가 필요하다
- 은행 출금 필요하면 2일 여유 두고 매도 — D+2 기준. 당일 매도해서 당일 이체 불가
- 매도 후 D+1 예수금 확인 습관 — 재투자는 가능하지만 출금 불가. 앱에서 반드시 구분
- 증거금률 100% 설정 검토 — 미수 발생 원천 차단. 반대매매 위험 회피
- 목요일 매도는 다음 주 월요일 출금 — 주말 건너뛰기. 급전 필요 시 요일 계산 필수
- 해외 주식은 국가별로 다름 — 미국은 T+1(2024년부터). 시차로 하루 더 걸릴 수 있음
⚠️ 주식 예수금 관련 오해 3가지
1. “매도 즉시 은행 출금 가능”은 오해. 매도 체결과 실제 정산은 별개. D+2까지 절대 은행으로 이체 불가. 시스템 문제 아니라 국제 표준 결제 시스템입니다.
2. “예수금에도 이자 붙는다”는 오해. 원칙적으로 예수금엔 이자 없음. 다만 CMA 통합 계좌 형태로 개설한 경우 소액의 하루 이자가 붙기도 함. 증권사·계좌 유형별로 다름.
3. “미수 걸어도 D+2까지 여유”라는 안일함. 미수금은 2영업일 내 상환 의무. 시장이 하락하면 반대매매로 큰 손실 확정. 절대 안일하게 대처하면 안 됩니다.