
예금자보호 1억원 상향,
은행 망해도 이만큼은 보장됩니다
2025년 9월 1일 시행, 24년 만의 변화. 은행·저축은행·상호금융 실전 계산법 정리
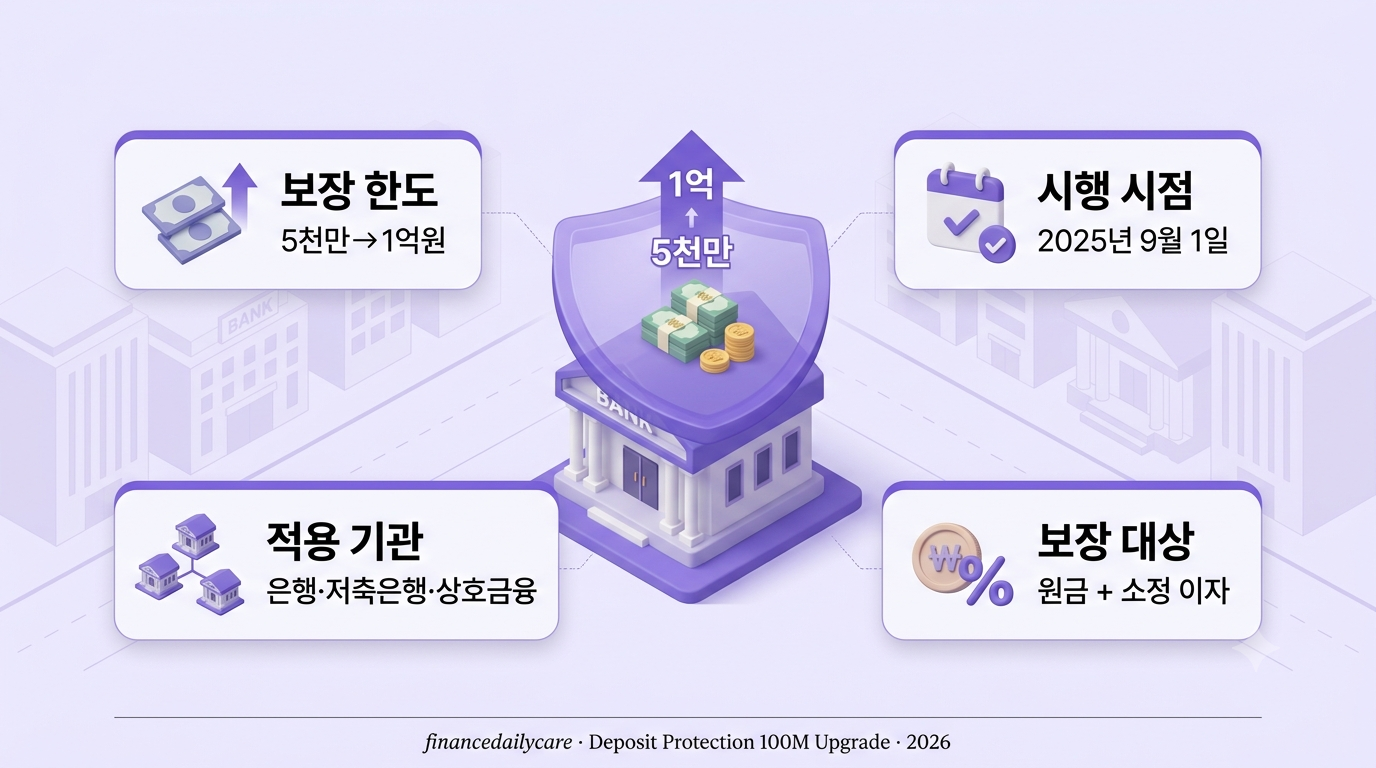
2025년 9월 1일, 예금자보호법이 24년 만에 바뀌었어요. 5천만원으로 굳어있던 보호 한도가 1억원으로 두 배 상향. 2001년에 5천만원으로 통일된 이후 계속 그대로였는데, 경제 규모가 커진 만큼 이번에 손을 봤습니다.
이거 알고 나서 저도 제 예금 배치를 다시 봤어요. 예전엔 여러 은행에 5천만원씩 쪼개서 넣고 있었는데, 이제 그럴 필요가 좀 줄었죠. 그런데 완전히 한 은행에 몰빵해도 되냐 하면 그건 또 아닙니다. 계산 방식을 정확히 알아야 실질적으로 안전해요.
이 글에서는 뭐가 바뀌었는지, 어느 금융기관까지 적용되는지, 은행별·명의별 계산법은 어떻게 하는지, 그리고 보호 안 되는 상품(CMA·펀드·후순위채 등)이 뭔지까지 실전 순서로 정리했어요. 예금보험공사와 금융위원회 공식 자료 기반이니 안심하고 보셔도 됩니다.
뭐가 바뀌었나?
보호 한도 5천만원 → 1억원, 24년 만의 상향. 원금과 소정 이자를 포함한 통합 한도 기준이에요.
언제부터 적용?
2025년 9월 1일부터. 새 상품 가입 필요 없이 기존 예금·적금에도 자동 소급 적용됩니다.
어디까지 보호?
은행·저축은행·증권·보험은 예보(KDIC), 상호금융은 각 중앙회 기금. 우체국은 전액 별도 보호.
인당 얼마까지?
금융기관별 × 명의별 1억원. 부부 명의로 나누고 여러 기관 활용하면 훨씬 큰 금액도 안전.
2001년 5천만원 통일 이후
24년 만에 두 배로 상향
뭐가 바뀐 건가 — 한도·시점·소급 3가지
기본 개념2025년 9월 1일부터 예금자보호 한도가 5,000만원에서 1억원으로 두 배 올랐습니다. 2001년 5천만원으로 통일된 이후 24년 만의 변화. 중요한 건 기존 예금·적금에도 자동 적용된다는 점. 별도로 상품 재가입하거나 신청할 필요 전혀 없어요.
어느 기관이 포함되나 — 예보 vs 중앙회 vs 국가
범위 파악보호 주체가 세 부류로 나뉩니다. ①예금보험공사(KDIC) 관장 — 시중은행·저축은행·증권사·보험사·종합금융회사. ②각 중앙회 자체 기금 — 새마을금고·신협·농협·수협·산림조합. ③국가 전액 보호 — 우체국. 한도는 ①②가 동일하게 1억원, ③은 금액 무제한이에요.
인당 1억원 계산 — 기관별 × 명의별
실전 계산보호는 금융기관별로 명의별로 각각 1억원. 같은 은행 안에서는 여러 계좌·상품이 합산돼요. 예시로 KB국민은행 예금 7,000만원 + 적금 5,000만원 = 총 1억 2,000만원인데 이 중 1억원만 보호. 만약 KB국민 1억원 + 신한은행 1억원 + 하나은행 1억원이면 총 3억원 전액 보호됩니다.
보호 되는 상품 vs 안 되는 상품
체크 필수보호 대상: 은행·저축은행의 예금·적금(원화·외화), 보험사 개인보험료, 증권사 예탁금. 확정 원금이 있는 상품이 기준. 보호 제외: CMA(종합자산관리계좌), 주식·펀드 등 금융투자상품, 은행·증권사 발행 채권, RP(환매조건부채권), 후순위채권, 실적배당형 상품. 이런 건 은행 파산 시 원금 회수 어려울 수 있어요.
실전 예금 재배치 — 3가지 원칙
최종 활용이번 상향을 계기로 예금 배치를 다시 볼 만해요. 원칙은 3가지. ①1억원까지는 한 은행에 몰아도 안전 — 예전엔 5천만원씩 쪼갰지만 이제 1억원 기준. ②1억 넘으면 무조건 분산 — 다른 은행 또는 다른 명의로. ③고금리 저축은행 활용 시엔 1억원 이하로 딱 맞추기 — 저축은행이 더 리스크 큰 편이라 딱 한도 안에서 활용.
- 1억원 이하는 한 은행 OK — 예전처럼 5천만원씩 쪼갤 필요 없어요
- 1억 초과 시 무조건 분산 — 다른 은행 또는 다른 명의로 이전
- 이자 포함 총액이 1억원 — 원금은 여유 있게 9,500만원 정도로
- 부부·가족 명의 활용 — 명의별로 각각 1억원까지 별도 보장
- 고금리 저축은행은 정확히 1억원 이하 — 리스크 감안한 세팅
⚠️ 예금자보호 안 되는 5가지 상품 (은행이 팔아도!)
1. CMA(종합자산관리계좌). 증권사가 팔지만 예금자보호 대상 아님. 자산운용사 파산 시 원금 손실 가능.
2. 주식·펀드·ELS 등 금융투자상품. 애초에 원금비보장 상품이라 예금자보호와 관계없어요.
3. 은행·증권사 발행 채권. “은행이 보증한다”는 말 믿지 마세요. 예금이 아니라 채권이라 별도.
4. RP(환매조건부채권). 이름이 예금 같지만 채권 거래. 보호 대상 아닙니다.
5. 후순위채권 · 실적배당형 상품. 일반예금보다 높은 금리 미끼로 파는데 위험합니다. 은행 파산 시 후순위라 회수 어려워요.
부부 명의로 2억원,
여러 은행 활용하면 그 이상도 안전