
자기부담금 청구,
쌍방과실 사고면 상대 보험사에서 돌려받을 수 있었어요
내가 가입한 특약이니까 당연히 내 돈인 줄 알았는데, 대법원 판단은 달랐어요
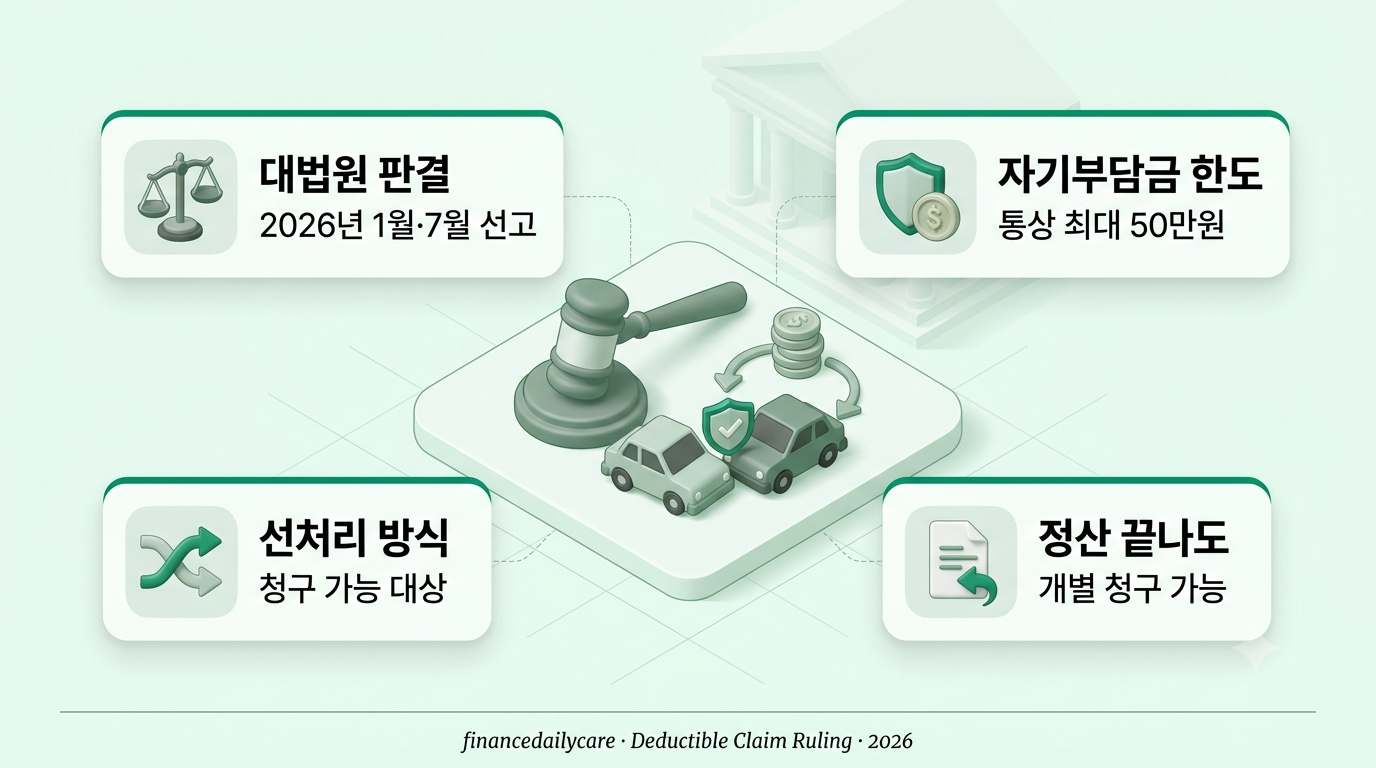
자기부담금 청구, 내가 가입한 자차보험 특약이니까 당연히 내가 부담하는 돈인 줄 알았어요. 그런데 쌍방과실 교통사고에서는 이야기가 다르더라고요. 대법원은 자기부담금 약정은 ‘내 책임 비율만큼은 내가 부담하겠다’는 의미일 뿐, 상대방 책임 비율까지 내가 최종적으로 떠안는다는 뜻은 아니라고 판단했습니다(2026년 1월 29일, 7월 5일 재확인).
실제 판례 사례를 보면, A씨는 쌍방과실 사고로 차량수리비 270만원 중 자기부담금 50만원을 뺀 220만원만 자신의 보험사에서 받았어요. 1·2심은 “본인이 가입한 특약이니 본인 부담”이라며 패소 판결을 냈지만, 대법원은 상대방 과실 비율에 해당하는 자기부담금은 상대 보험사에 별도로 청구할 수 있다며 사건을 돌려보냈습니다.
이 글에서는 이 판결이 정확히 어떤 상황에 적용되는지, 선처리·교차처리 방식이 뭐가 다른지, 그리고 실제로 돈을 돌려받으려면 어떻게 해야 하는지 정리했어요. 법조계 보도와 대법원 판결 내용을 참고했습니다.
자기부담금 약정의 진짜 의미
내 책임 비율만큼만 내가 부담한다는 뜻. 상대방 책임 비율까지 사라지는 게 아니에요.
선처리 방식일 때만 적용
과실비율 확정 전 자기부담금을 먼저 공제하고 지급하는 선처리 방식 사건에 적용되는 법리예요.
보험사끼리 정산 끝나도 청구 가능
상대 보험사가 이미 구상금을 지급했어도, 보험사 간 부당이득 반환으로 정리하면 돼요.
교차처리 방식은 별개
처음부터 과실비율을 반영해 지급하는 교차처리 방식 사건은 이번 법리 적용 대상이 아니에요.
자기부담금 청구, 대법원이 확인한 핵심 법리
최우선대법원은 “자기부담금은 피보험자 자신의 책임 비율에 해당하는 금액을 부담하겠다는 약정일 뿐”이라고 봤어요. 상대방의 책임 비율에 해당하는 부분까지 피해자가 최종적으로 떠안기로 한 것은 아니라는 거예요. 그래서 상대방 과실 비율만큼의 자기부담금은 상대 보험사에 손해배상으로 청구할 수 있다고 판단했습니다.
선처리 방식과 교차처리 방식, 반드시 구분하기
헷갈리기 쉬움보험사가 보험금을 지급하는 방식은 두 가지예요. 선처리 방식은 과실비율이 확정되기 전에 전체 손해액에서 자기부담금을 공제하고 먼저 지급하는 방식이고, 교차처리 방식은 과실비율 확정 후 이를 반영해 보험금을 산정하는 방식이에요. 이번 대법원 법리는 선처리 방식 사건에만 적용되고, 교차처리 방식으로 이미 과실비율이 반영돼 지급된 경우는 별도 청구 대상이 아니라고 봤습니다.
보험사끼리 이미 정산을 끝냈어도 청구 가능
놓치기 쉬움판례 사례에서는 A씨의 보험사가 이미 상대 보험사(B사)로부터 자기부담금을 포함한 구상금 108만원을 받아간 상태였어요. 그래도 대법원은 A씨가 상대 보험사에 직접 손해배상을 청구할 수 있다고 봤고, 다만 이중 지급 문제는 상대 보험사가 A씨 보험사를 상대로 부당이득 반환을 청구해서 정리하면 된다고 설명했습니다.
자기부담금 약정이
상대방 책임까지 없애진 않는다
실제로 돌려받으려면, 보험사 문의부터
실전 대응대법원은 소액인 자기부담금을 두고 개별 소송까지 가야 하는 소비자 부담을 줄이기 위해, 보험약관에 정산 절차를 명확히 기재하고 이를 설명할 의무가 있다고 지적했어요. 아직 약관 정비는 보험사별로 진행 중인 단계라, 지금은 내 보험사와 상대 보험사 양쪽에 먼저 문의해보는 게 실질적인 첫걸음이에요. 업계에서는 이번 판결로 소송이 늘면 보험료 인상 가능성도 거론되고 있어, 제도 정비 상황은 계속 지켜볼 필요가 있습니다.
- 쌍방과실 사고인지 확인 — 일방과실 사고는 이번 법리 대상 아님
- 선처리 방식인지 확인 — 교차처리 방식은 별도 청구 대상 아님
- 과실비율 확인서 챙기기 — 청구 금액 산정의 기준이 됨
- 보험금 지급 명세서 확인 — 자기부담금 공제 내역 확인
- 내 보험사·상대 보험사 양쪽 문의 — 약관 정비 전이라 직접 확인이 빠름
⚠️ 자기부담금 청구, 이 3가지는 꼭 기억하세요
1. 교차처리 방식은 적용 대상이 아님. 이미 과실비율이 반영돼 지급된 경우는 별도 청구 법리가 적용되지 않아요.
2. 약관 정비는 아직 진행 단계. 보험사별로 정산 절차가 다를 수 있어 직접 확인이 필요해요.
3. 소액이라 소송 대신 협의가 우선. 금액이 크지 않다면 보험사 문의와 협의로 먼저 해결을 시도하는 게 현실적이에요.