
CMA 통장, 파킹통장보다
유리한 순간이 있습니다
2026년 CMA 3.55% vs 파킹통장 1.65%, 4가지 유형별 예금자보호 여부와 실전 활용
파킹통장 5% 광고 보고 가입해본 적 있으세요? 저도 예전에 “연 5% 파킹통장”에 혹해서 가입했다가, 우대금리 조건이 월 급여 이체 + 카드 실적 30만원 + 만기 유지여서 결국 실제 수령 금리가 2% 초반이었던 경험이 있어요. 그때 눈에 들어온 게 CMA였습니다.
CMA는 오해가 많은 상품이에요. “예금자보호 안 되니까 위험하다”는 얘기 자주 듣는데, CMA는 4가지 유형이 있고 그 중 상당수가 사실상 원금 손실 위험이 거의 없어요. 국채 담보 RP형, 국영기관 예치 MMW형은 실전에서 안전 수준이 매우 높습니다.
이 글에서는 CMA 4가지 유형(RP·MMW·발행어음·종금)의 차이, 파킹통장과의 실제 금리·이자·보호 비교, 그리고 CMA가 파킹통장보다 확실히 유리한 4가지 상황을 정리했어요. 결론부터 말하면 두 상품은 대체재가 아니라 병행할 상품입니다.
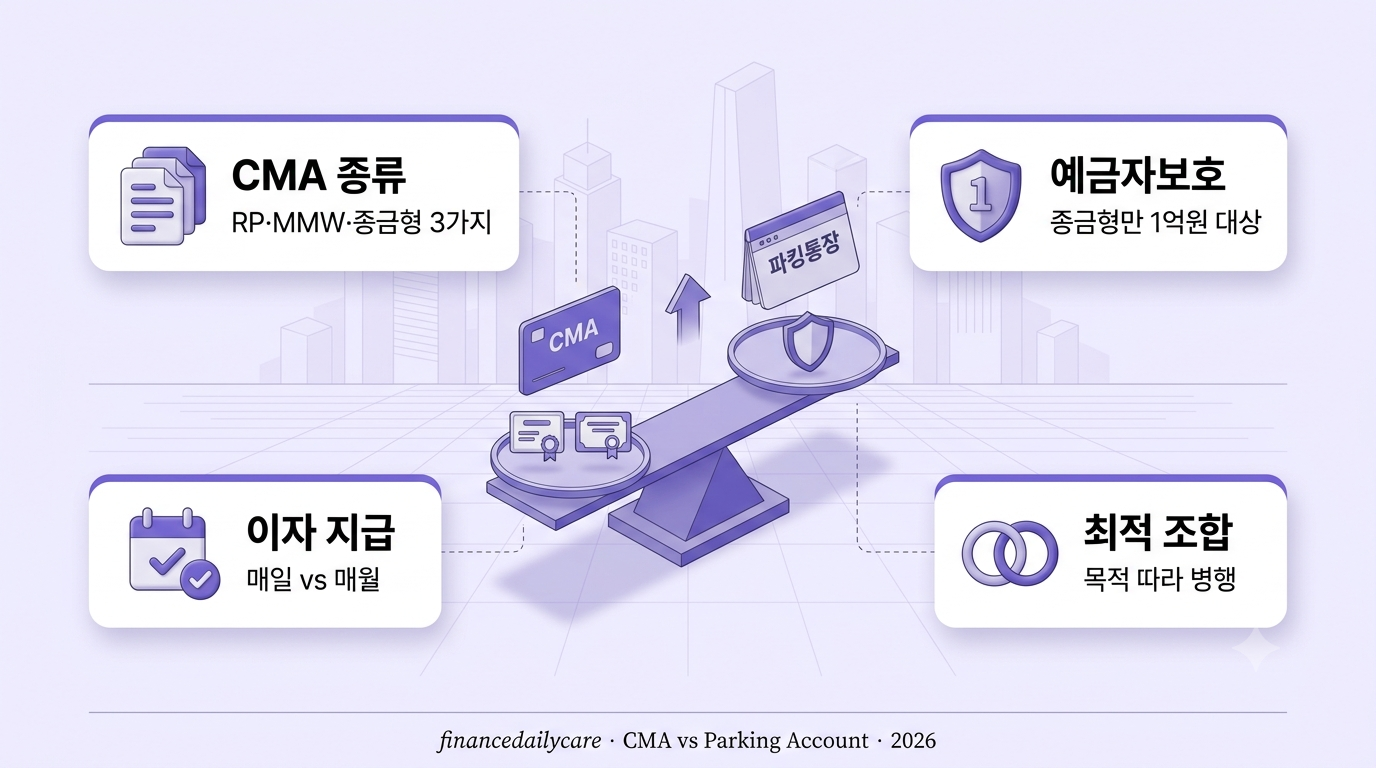
CMA 4가지 종류
RP형·MMW형·발행어음형·종금형. 유형마다 운용 방식과 예금자보호 여부가 달라요. 초보자는 MMW·RP가 무난.
예금자보호는?
종금형만 예금자보호 1억원 대상. 나머지는 X. 다만 RP·MMW는 담보·국영기관 예치라 실전 원금 안전.
얼마나 차이?
CMA 3.55% vs 파킹 1.65%로 약 2배. 1,000만원 1년 예치 시 세후 이자 약 16.5만원 차이 발생.
어떻게 조합?
비상금은 파킹통장(예금자보호), 여유자금·투자대기금은 CMA로 병행. 각각 강점 살려서 활용.
CMA는 위험한 상품이 아니라,
잘 나눠진 상품이다
자금 규모 3천만원 이상일 때
규모 효과파킹통장 우대금리는 일정 금액 이하만 적용되는 경우가 많아요. 예: “5천만원까지 최고 금리, 초과분은 일반 금리” 이런 조건. 반면 CMA는 전액에 동일 금리 적용. 그래서 자금이 커질수록 CMA 우위가 명확해집니다. 5천만원 1년 예치 기준 세후 격차가 약 80만원 이상까지 벌어져요.
몇 주~몇 개월 단기 자금 보관할 때
복리 효과CMA의 진짜 매력은 매일 이자가 붙는다는 점. 파킹통장은 보통 매월 결산이라 짧은 기간엔 이자 손실이 발생해요. CMA는 일일 복리로 계산돼서 15일만 넣어놔도 정확히 15일치 이자가 붙습니다. 상여금·명절 자금·이사 잔금 등 몇 주~몇 개월 단기 자금은 CMA가 유리해요.
투자 대기 자금 굴릴 때
증권 연동주식·ETF 매수 타이밍 노리고 있는 자금이 있다면 CMA가 즉시 매매 가능해서 압도적으로 편리해요. 파킹통장에서 매수하려면 이체 → 증권 계좌 → 매수 3단계지만, CMA는 그 자체가 증권 계좌라 한 클릭. 매수 대기 중에도 매일 이자가 붙어서 기회비용 최소화됩니다.
파킹통장 우대금리 조건 못 맞출 때
조건 X월 급여 이체·카드 실적·자동이체·마케팅 동의 등 파킹통장 우대금리 조건이 부담스러운 사람은 CMA가 정답. CMA는 조건 없이 순수 금리. 급여이체 안 해도, 카드 안 써도, 그냥 넣기만 하면 3.55% 다 받아요. 이미 주거래 은행이 있는 사람이라 파킹통장 조건 못 맞추면 CMA로.
1억 초과 자금은 종금형 CMA로 분산
예보 활용예금자보호 1억원 상향 이후에도 1억 초과 자금은 여러 곳으로 분산이 원칙. 이때 종금형 CMA가 좋은 선택지예요. 종금형은 CMA 유일하게 예금자보호 1억원 적용이라, 은행 예금자보호 한도 넘긴 자금을 안전하게 분산 가능. 다만 취급 증권사가 제한적(우리종금·메리츠증권 등)이니 확인 필수.
- 비상금은 파킹통장 유지 — 예금자보호 + 은행 앱 즉시 이체 편의
- 여유자금·투자대기금은 CMA로 이동 — 3.55% 금리 + 매일 이자 활용
- MMW·RP형 우선 고려 — 초보자에게 안전성·금리 밸런스 최상
- 1억 초과 자금은 종금형 CMA 활용 — 예금자보호 확보하며 CMA 금리
- ISA 계좌와 연동 — 세액공제 + CMA 금리 + 매매 비과세 3중 혜택
⚠️ CMA 관련 오해 5가지
1. “CMA는 원금 손실 위험 크다” → 유형별로 다름. RP형·MMW형은 실전 원금 손실 사례 거의 없음.
2. “예금자보호 안 되니까 위험” → 종금형은 1억원 보호. 나머지도 담보·국영기관 예치라 실질 안전.
3. “매일 이자 붙으니 무조건 유리” → 세금(15.4%) + 증권사 수수료 있음. 실제 수령률 계산 필수.
4. “파킹통장이 무조건 안전” → 우대금리 조건 못 맞추면 실질 수령률이 CMA보다 훨씬 낮음.
5. “은행에도 CMA 있다” → 예전엔 있었지만 거의 대부분 증권사·종합금융회사에서 제공. 은행 상품 아님.
파킹통장 우대금리 조건 못 맞출 때,
CMA가 정답이다