
대출 재신청, 며칠 뒤에
넣어야 승인되는지 정리해봤어요
거절 사유별로 대기 기간이 다릅니다. 최소 3개월부터 즉시 재신청 가능한 경우까지 팩트만 정리했어요
대출 재신청, 거절당하고 나면 바로 다시 넣고 싶어지죠. 근데 저도 이번에 자료 찾아보면서 알았는데, 거절 사유를 확인하지 않고 바로 재신청하면 오히려 손해인 경우가 많더라고요. 특히 여러 금융사에 동시에 넣었다가 거절된 경우는 신용조회 기록 자체가 또 다른 거절 사유가 될 수 있어요.
거절 사유는 크게 세 가지로 나뉩니다. 신용점수·DSR 한도 부족, 과다조회로 인한 심사 보류, 서류 미비나 소득 산정 오류. 이 중 어디에 해당하느냐에 따라 재신청까지 기다려야 하는 기간이 완전히 달라져요.
이 글에서는 거절 사유별 재신청 타이밍, 신용점수 회복에 걸리는 실제 기간, 그리고 재신청 전에 반드시 확인해야 할 것들을 정리했어요. 특정 은행이나 상품을 추천하는 글은 아니고, 재신청 판단에 필요한 팩트만 담았습니다.
왜 바로 재신청하면 안 되나?
단기간 여러 곳 조회 시 신용점수가 추가로 떨어지고, 조회 이력 자체가 심사에 부정적으로 반영돼요.
거절 사유마다 대기 기간이 다름
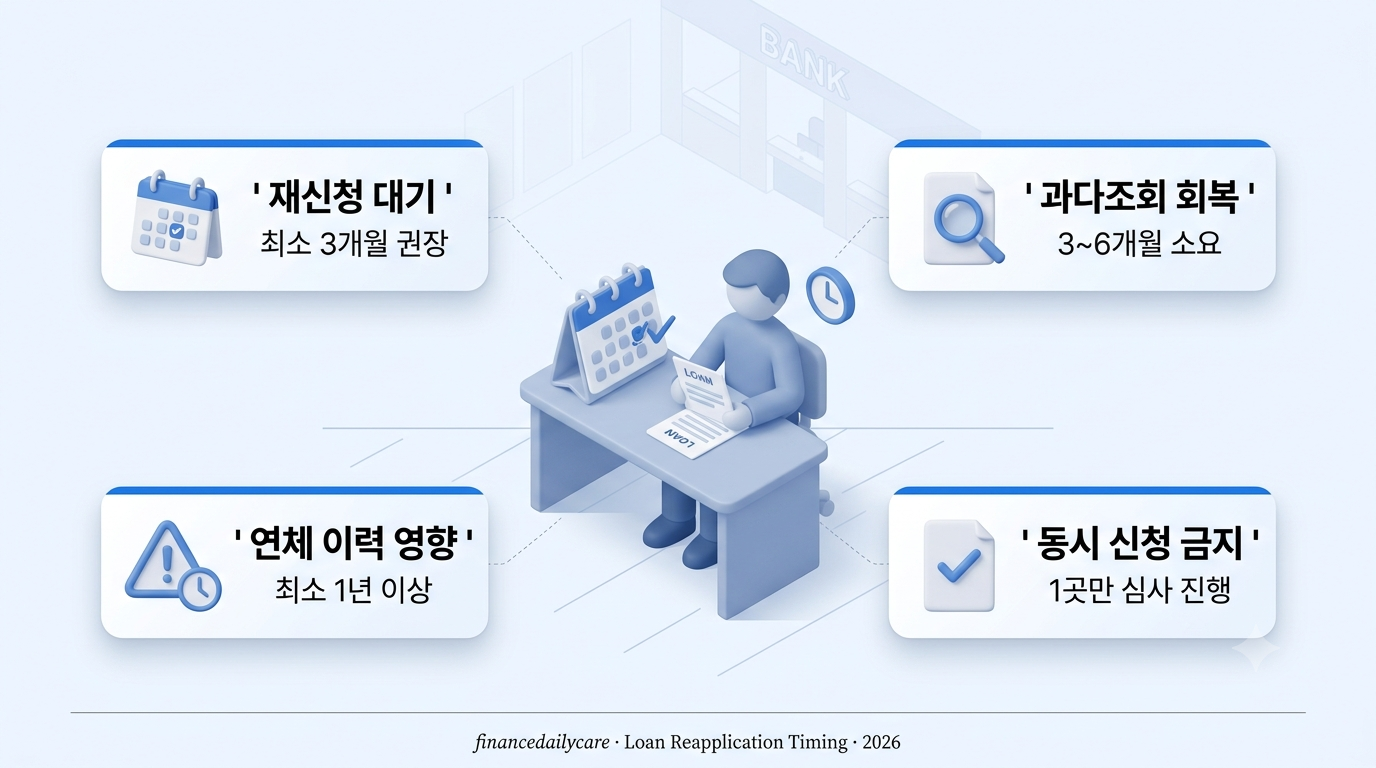
과다조회는 3~6개월, 연체 이력은 최소 1년 이상 영향. 서류 미비는 즉시 보완 재신청 가능해요.
재신청 전에 뭘 먼저 해야 하나?
거절 사유 확인 → 신용조회 기록 삭제 요청 → 1곳만 선택해서 재신청하는 순서가 안전해요.
즉시 재신청 가능한 경우도 있음
소득 증빙 서류 오류나 단순 서류 누락이 사유라면, 보완만 하면 바로 다시 넣어도 무방해요.
대출 재신청 전, 거절 사유부터 정확히 확인하기
가장 먼저대출 거절 통보를 받으면 거절 사유서를 요청할 수 있어요. 신용점수·DSR 한도 부족인지, 소득 산정 문제인지, 과다조회 때문인지에 따라 재신청 전략이 완전히 달라집니다. 사유를 모른 채 다시 넣으면 같은 이유로 또 거절될 가능성이 큽니다.
신용조회 기록 삭제 요청하기
과다조회 시단기간에 여러 금융사에서 대출을 조회했다면, 신용조회 기록 삭제 요청이 거절 후 가장 먼저 시도해야 할 방법이에요. 조회 기록이 남아있는 상태에서 계속 추가로 신청하면 신용점수가 더 떨어질 수 있습니다.
최소 3개월, 소액 대출로 신용 다지기
가장 안전급하지 않다면 최소 3개월 동안 추가 대출 신청을 멈추고 신용점수를 회복하는 게 가장 현명한 선택이에요. 이 기간에 소액 비상금대출을 받아 꾸준히 상환 기록을 남기면 신용점수 회복에 도움이 됩니다.
대출 재신청 시 1곳만 선택해서 심사받기
필수과다조회로 거절된 이력이 있다면, 재신청할 때는 가장 승인 가능성이 높은 금융사 1곳만 선택해서 심사를 진행하세요. 여러 곳에 동시 신청하면 신용점수 하락과 승인 가능성 저하가 동시에 반복되는 악순환에 빠질 수 있어요.
서류·소득 산정 오류는 즉시 보완 재신청
예외 케이스거절 사유가 단순 서류 누락이나 소득 증빙 오류라면 대기할 필요 없이 바로 보완해서 재신청해도 무방합니다. 이 경우는 신용점수 문제가 아니라 행정적인 문제이기 때문이에요.
무작정 다시 넣는다고
되는 게 아니에요
- 거절 사유서 요청 — 재신청 전 가장 먼저 확인할 것
- 신용조회 기록 삭제 요청 — 과다조회 이력이 있다면 필수
- 최소 3개월 대기 — 급하지 않다면 신용 회복 우선
- 1곳만 신청 — 동시 다발 신청은 악순환의 시작
- 서류 오류는 즉시 보완 — 신용점수 문제가 아니면 대기 불필요
⚠️ 재신청할 때 이것도 확인하세요
1. 신용카드 재발급은 영향 없음. 신용카드를 재발급받거나 여러 카드사 카드를 발급받아도 개인신용평점에는 영향이 없어요.
2. 조회 자체가 항상 나쁜 건 아님. 최근에는 대출 조회 자체보다 짧은 기간 내 반복 조회가 문제로 평가됩니다.
3. 대출 실행이 영구 하락을 뜻하지 않음. 정상적으로 상환을 이어가면 대부분 수개월 내 이전 점수 근처로 회복돼요.
거절 사유를 아는 순간부터
재신청 전략이 시작됩니다