
카드론은 줄었는데,
온투업 대출은 11배 늘었더라고요
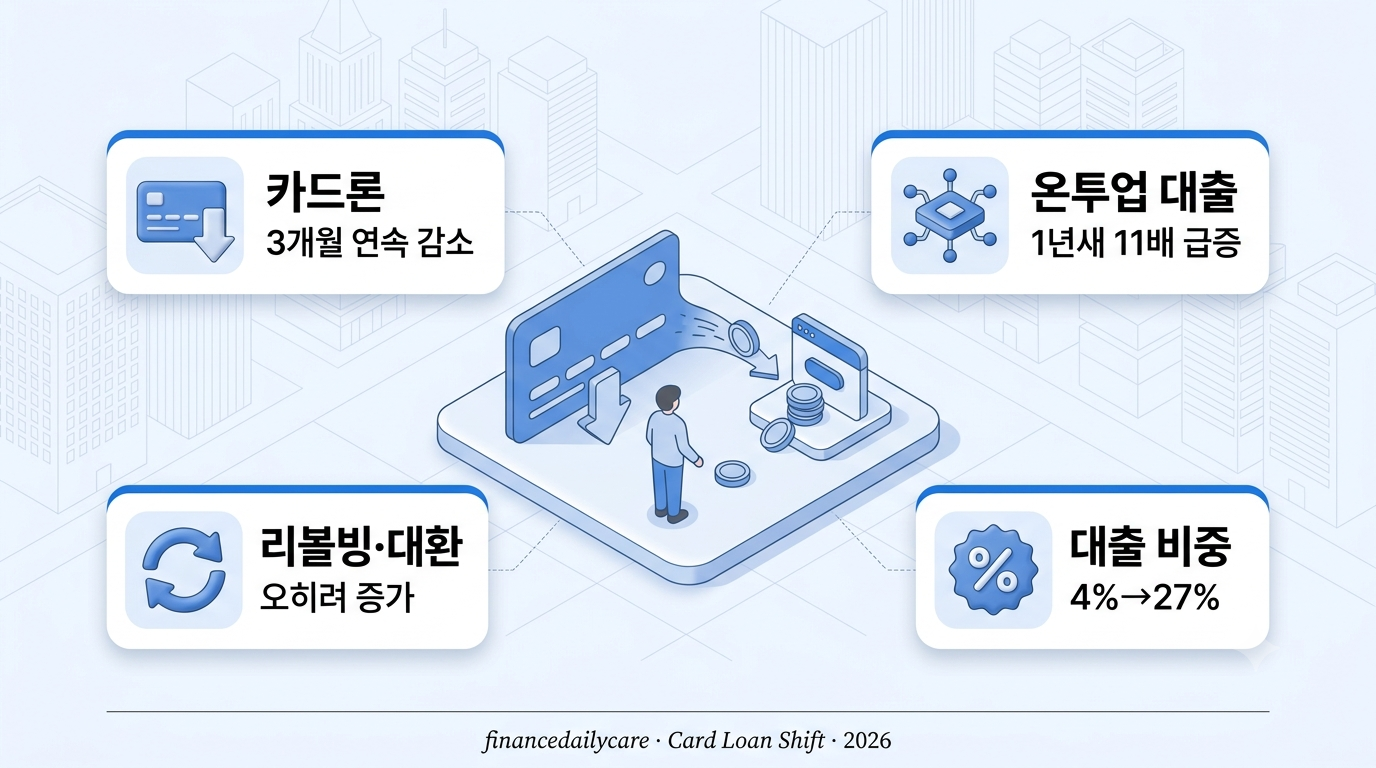
카드론 잔액은 3개월 연속 감소했는데, 대환대출·리볼빙과 온투업 개인신용대출은 오히려 급증했습니다
카드론 잔액이 3개월 연속 줄고 있습니다. 8월 말 기준 9개 카드사 카드론 잔액은 42조6,852억원으로, 역대 최대였던 지난 5월(43조2,534억원)보다 계속 감소하는 중이에요. 가계대출 총량 관리로 카드사들이 선제적으로 카드론을 조인 결과입니다.
문제는 그 수요가 사라진 게 아니라 다른 곳으로 옮겨갔다는 것이에요. 대환대출과 리볼빙 잔액은 오히려 늘었고, 특히 온라인투자연계금융업(온투업) 개인신용대출은 1년 만에 11.7배로 불어났습니다. 온투업은 은행·카드사와 달리 가계대출 총량 관리 대상에 직접 포함되지 않아서, 규제가 조여질수록 상대적으로 대출 공급 여력이 큰 쪽으로 수요가 쏠리는 거예요.
업계에서는 이런 현상을 ‘고금리 핑퐁’이라고 부릅니다. 당장 연체를 피하려고 더 높은 금리의 대출로 옮겨 타는 취약차주가 늘어난다는 뜻이에요. 이 글에서 왜 이런 흐름이 생겼는지, 만약 나도 해당된다면 뭘 조심해야 하는지 정리했습니다.
왜 카드론만 줄었나?
카드론은 가계대출 총량 관리 직접 대상이라, 카드사들이 선제적으로 공급을 조인 결과예요.
그럼 수요는 어디로?
대환대출·리볼빙 잔액 증가, 그리고 총량 규제 밖에 있는 온투업으로 수요가 옮겨가고 있어요.
온투업 급증의 그늘
1년 새 11.7배 증가했지만, 신용도 낮은 차주일수록 금리 부담은 오히려 더 커질 수 있어요.
취약차주라면?
고금리 대출로 돌려막기 전에 신용회복위원회 등 채무조정 제도부터 확인해보세요.
한쪽 문을 막으면,
다른 쪽 문으로 몰려갑니다
카드론 막혔다고 바로 온투업으로 넘어가지 마세요
가장 먼저온투업 대출은 은행·카드사와 심사 구조가 다릅니다. 총량 규제 대상이 아니라 상대적으로 문턱이 낮아 보이지만, 신용도가 낮을수록 금리는 오히려 더 높게 책정될 수 있어요. 금리 조건을 꼼꼼히 비교한 뒤 결정하세요.
리볼빙, 편해 보여도 이자부터 확인
함정 주의리볼빙은 결제금액 일부만 내고 나머지를 이월하는 방식이라 당장은 편하지만, 이월 잔액에 붙는 이자율이 상당히 높습니다. 카드사 앱에서 리볼빙 약정이율을 먼저 확인하고, 가능하면 전액 결제로 전환하는 게 이자 부담을 줄이는 방법이에요.
상환이 어렵다면 채무조정 제도부터 알아보기
위기 대응여러 고금리 대출을 돌려막고 있다면, 더 높은 금리로 갈아타기 전에 신용회복위원회의 채무조정 프로그램부터 상담받아보세요. 이자율 조정이나 상환기간 연장으로 부담을 줄일 수 있는 제도가 마련돼 있습니다.
- 온투업체 등록 여부 — P2P센터에서 정식 등록 업체인지 확인
- 리볼빙 약정이율 — 카드사 앱에서 실제 적용 금리 확인
- 금리 비교 — 대환 전 여러 상품의 실제 금리 조건 비교
- 상환 계획 — 돌려막기가 아니라 실제로 갚을 수 있는 구조인지 점검
- 채무조정 상담 — 상환이 버겁다면 신용회복위원회 먼저 문의
⚠️ ‘고금리 핑퐁’에 빠지지 않으려면
1. 당장 급하다고 아무 곳이나 이용하지 마세요. 미등록 대부업체나 불법 사금융은 절대 피해야 합니다.
2. 돌려막기는 근본적인 해결이 아닙니다. 더 높은 금리로 옮겨 타면 부담은 오히려 커질 수 있어요.
3. 온투업 대출도 상환 부담은 동일합니다. 총량 규제 대상이 아니라고 해서 상환 의무가 가벼운 건 아니에요.
금리가 낮아진 게 아니라,
보이지 않는 곳으로 옮겨갔을 뿐입니다