
신용융자 이자율,
왜 오래 쓸수록 비싸지는지 정리해봤어요
구간별 차등금리부터 소급법 계산까지, 신용융자 이자율이 계단식으로 오르는 구조를 정리
신용융자를 며칠만 더 쓰려다 이자가 훌쩍 뛴 경험, 있으실 거예요. 저도 처음엔 “며칠 더 쓴다고 이자가 그렇게 차이 나나” 싶었는데, 실제 증권사 공시자료를 뜯어보니 신용융자 이자율은 대부분 기간 구간별로 계단식으로 설계돼 있더라고요.
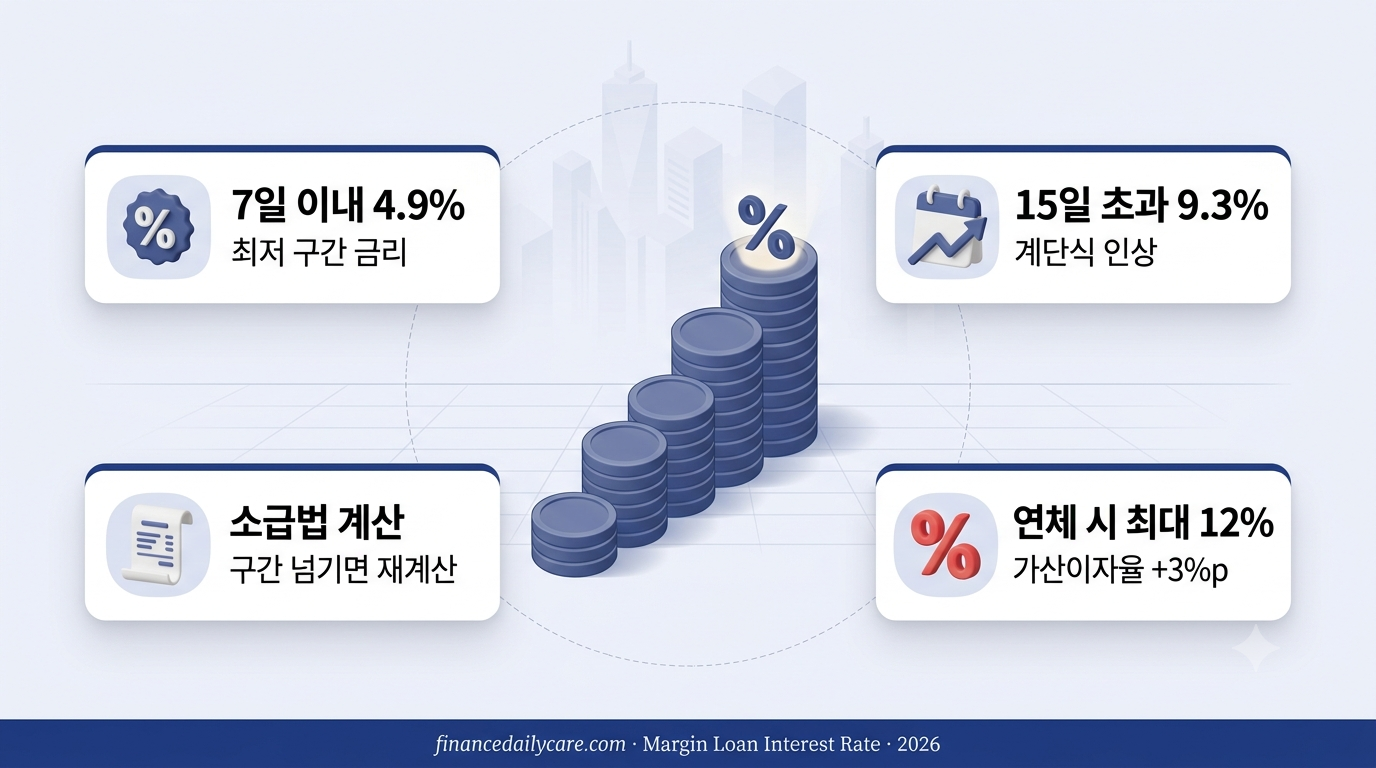
한국투자증권 골드등급 공시 기준으로는 7일 이내 4.90%, 15일 이내 8.50%, 15일 초과 9.30%까지 3단계로 오릅니다. 증권사마다 구간과 금리가 다르고, 계산 방식도 ‘소급법’이라 15일을 넘기는 순간 앞선 기간 이자까지 더 높은 구간으로 재계산됩니다.
이 글에서는 신용융자 이자율이 오르는 구조, 증권사별 차이, 연체 시 얼마까지 오르는지까지 정리했습니다. 특정 증권사·상품을 추천하는 글이 아닙니다.
신용융자 이자율이 뭔가요?
증권사가 주식 매수자금을 빌려줄 때 적용하는 연이자율로, 기준금리에 증권사별 가산금리를 더해 산정합니다.
왜 오래 쓸수록 비싸지나요?
대부분 증권사가 사용 기간을 구간으로 나눠 차등 적용합니다. 7일 이내 4.90%에서 15일 초과 9.30%까지 계단식으로 오릅니다.
못 갚으면 어떻게 되나요?
연체이자율은 적용금리에 가산이자율(통상 +3%p)을 더해 계산되며 상한은 보통 연 12% 수준입니다.
증권사마다 왜 다른가요?
등급·구간 기준이 제각각이라 같은 15일이어도 증권사에 따라 7%대부터 9%대까지 차이가 납니다.
며칠 더 쓰는 게 아니라
구간 하나를 넘기는 겁니다
계산 방식 — 소급법이 뭔가요
계산 원리신용융자 이자율은 대부분 ‘소급법’으로 계산됩니다. 매수 시점부터 상환 시점까지의 보유기간에 따른 이자율을 전체 기간에 소급 적용한 뒤, 이미 징수된 이자를 차감하는 방식입니다. 즉 15일을 넘기는 순간 앞선 14일치 이자도 더 높은 구간 금리로 재계산됩니다.
증권사마다 진짜 다르다
증권사 비교같은 기간이어도 증권사마다 금리가 다릅니다. 미래에셋증권은 15일까지 7.8%, 46일까지 8.6%, 51일 이상 9.5%를 적용한 사례가 있고, 신한투자증권처럼 신규 고객에게 120일간 3.9%대 이벤트 금리를 주는 경우도 있습니다.
연체하면 최대 12%까지 뛴다
연체 리스크만기일까지 상환하지 못하면 다음 영업일부터 연체이자가 붙습니다. 연체이자율은 적용 이자율에 연체가산이자율(통상 +3%p)을 더해 계산되며, 상한은 보통 연 12% 수준입니다. 담보유지비율(140%)도 함께 관리해야 반대매매까지 이어지지 않습니다.
이벤트 금리는 끝나는 날짜를
스스로 챙겨야 합니다
- 구간 넘기기 전 상환 — 다음 구간 진입 전 일부라도 상환하면 재계산을 피할 수 있어요
- 증권사별 공시 비교 — 같은 기간이라도 증권사마다 금리 차이가 꽤 큽니다
- 이벤트 종료일 체크 — 우대금리가 끝나는 날짜를 캘린더에 적어두세요
- 담보유지비율 관리 — 140% 아래로 떨어지면 반대매매 위험까지 겹칩니다
- 만기 전 연장 신청 — 연체보다 정식 연장 신청이 훨씬 유리합니다
⚠️ 이건 꼭 알아두세요
1. 소급법은 재계산됩니다. 구간을 넘기면 이미 지난 기간의 이자도 높은 금리로 다시 계산됩니다.
2. 이벤트 금리는 자동 전환됩니다. 혜택 기간이 끝나면 통보 없이 정상 금리로 바뀝니다.
3. 연체는 이중 위험입니다. 이자율 상승뿐 아니라 담보유지비율 미달 시 반대매매까지 이어질 수 있습니다.