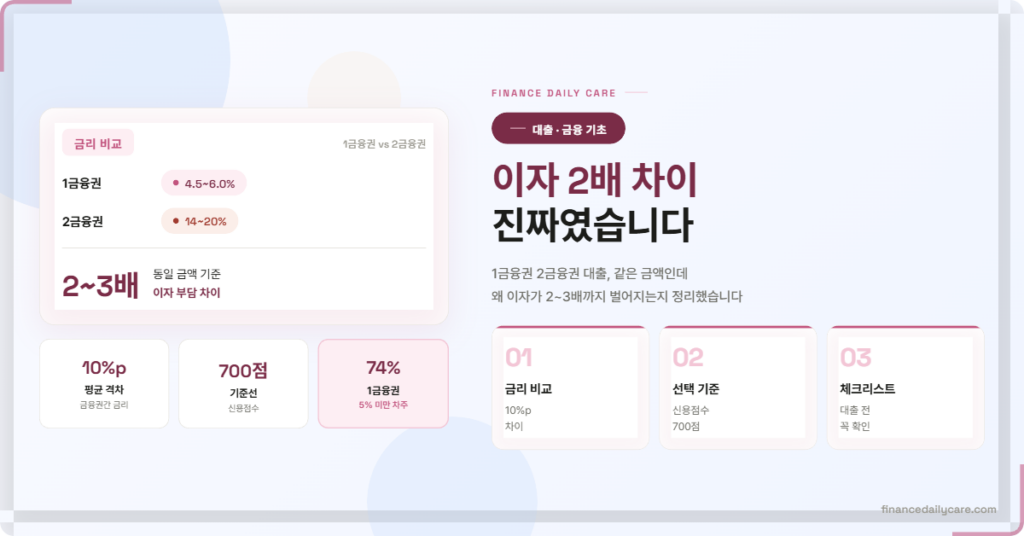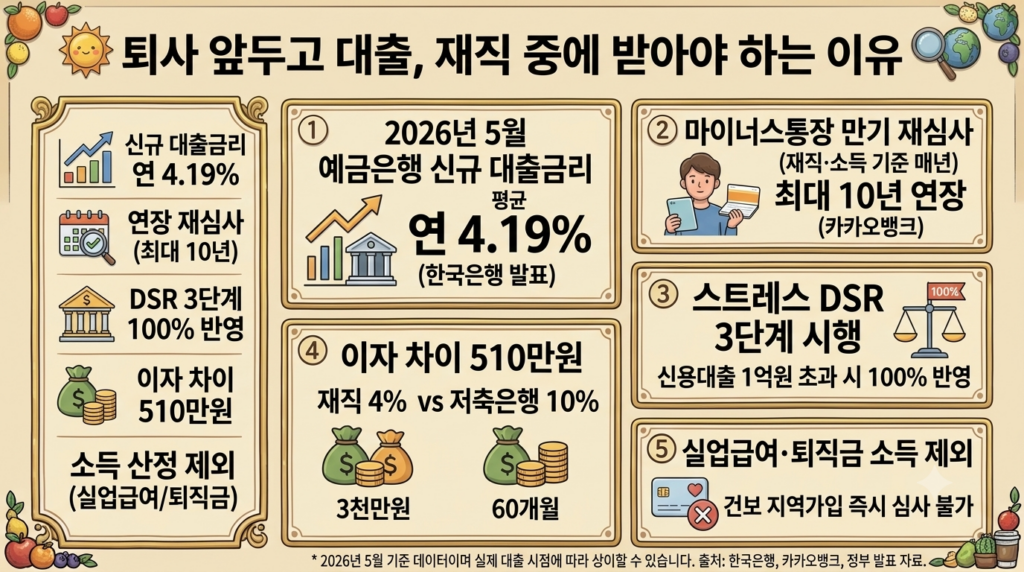
퇴사 앞두고 대출, 재직 중에 받아야 하는 이유 계산해봤어요
퇴사 앞두고 대출, 재직 중에 받아야 하는 이유 5가지. 소득증빙, 마이너스통장 1년 만기, 신용대출 금리 4.19%, 스트레스 DSR 실전 시뮬레이션까지 정리.
퇴사 앞두고 대출, 재직 중에 받아야 하는 이유 5가지. 소득증빙, 마이너스통장 1년 만기, 신용대출 금리 4.19%, 스트레스 DSR 실전 시뮬레이션까지 정리.
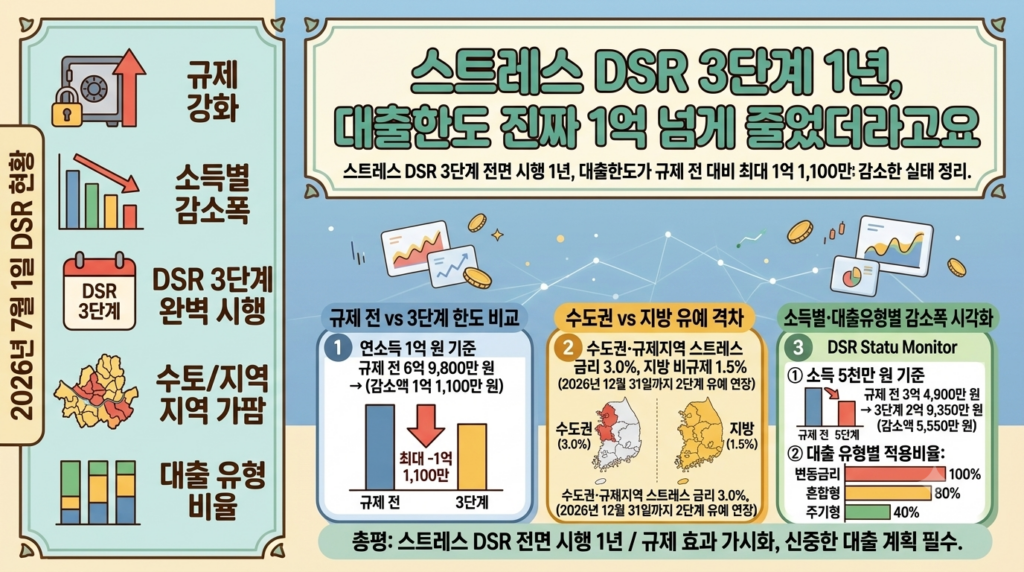
스트레스 DSR 3단계 시행 1년, 연소득 1억 원 기준 대출한도가 규제 전 대비 1억 1,100만 원 줄었습니다. 수도권 3단계·지방 2단계 격차와 유형별 실제 감소액 정리.
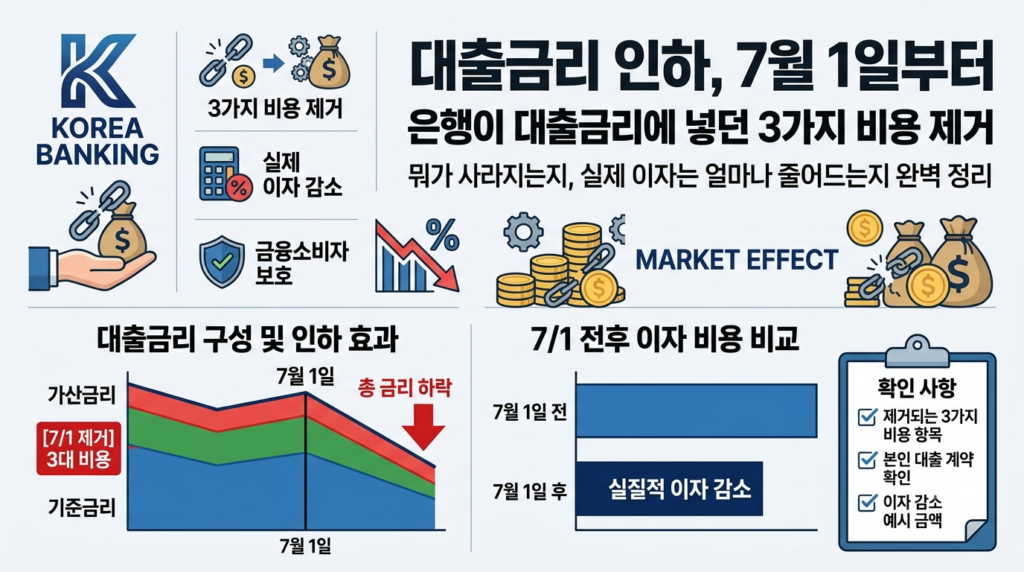
대출금리 인하, 7월 1일부터 은행이 대출금리에 넣던 3가지 비용이 사라집니다. 뭐가 사라지는지, 실제 이자는 얼마나 줄어드는지 정리했습니다.
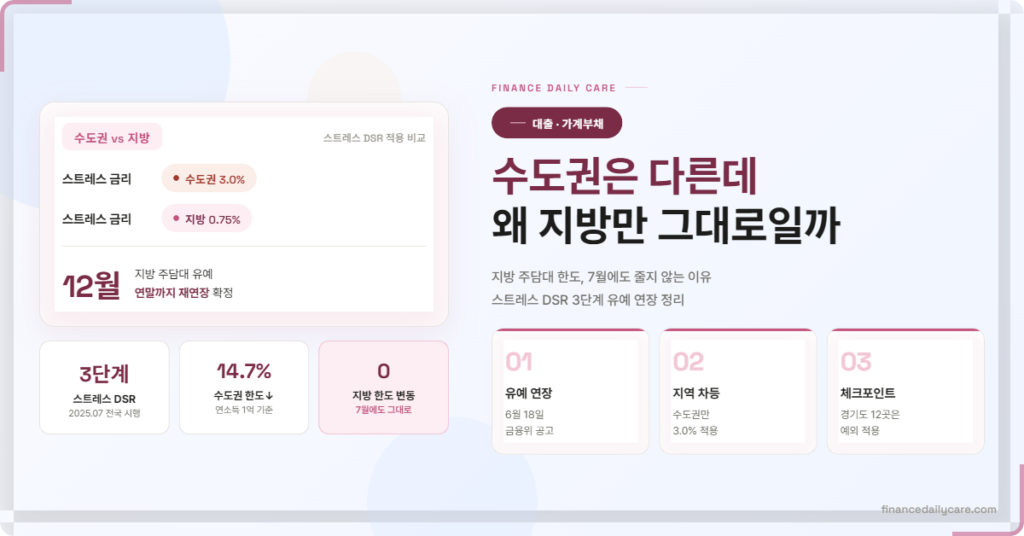
방 주담대 한도는 7월에도 그대로입니다. 스트레스 DSR 3단계 유예가 연말까지 연장된 이유와 수도권과의 차이를 정리했습니다.

대출 연체 하루가 신용점수와 금융거래에 미치는 실제 영향을 단계별로 정리했습니다. 5영업일 마지노선과 기록 잔존 기간까지 확인하세요.