
빚 갚는 순서 틀리면
이자만 더 냅니다
카드론 20% vs 전세대출 3%. 순서만 바꿔도 이자가 수십만 원씩 줄어들어요
빚 갚는 순서에 전략이 있다는 걸 모르는 분이 많아요. “일단 잔액 적은 거부터 없애자” 혹은 “월 상환액 많은 거부터 갚자”는 생각으로 시작하는 경우가 대부분이에요. 그런데 이 방식이 틀렸을 때 생기는 문제는 딱 하나예요. 열심히 갚고 있는데 6개월 뒤에 총 부채가 오히려 늘어 있는 것.
카드론 20% 이자를 내버려 두고 전세대출 3% 먼저 갚고 있으면, 매달 수십만 원의 이자를 그냥 버리는 겁니다. 잔액이 같아도 카드론이 7배 더 많은 이자를 먹거든요. 3천만 원 카드론이면 연간 이자만 600만 원, 같은 금액 전세대출이면 90만 원. 이 차이가 매달 쌓입니다.
이 글에서는 왜 이자율 순서가 정답인지, 연체는 왜 예외인지, 심리적으로 힘들 때는 어떤 대안이 있는지 금감원 공식 가이드 기준으로 정리했어요. 순서만 바꿔도 같은 돈으로 훨씬 빨리 빚이 줄어듭니다.
빚 갚는 순서 0단계, 연체 먼저
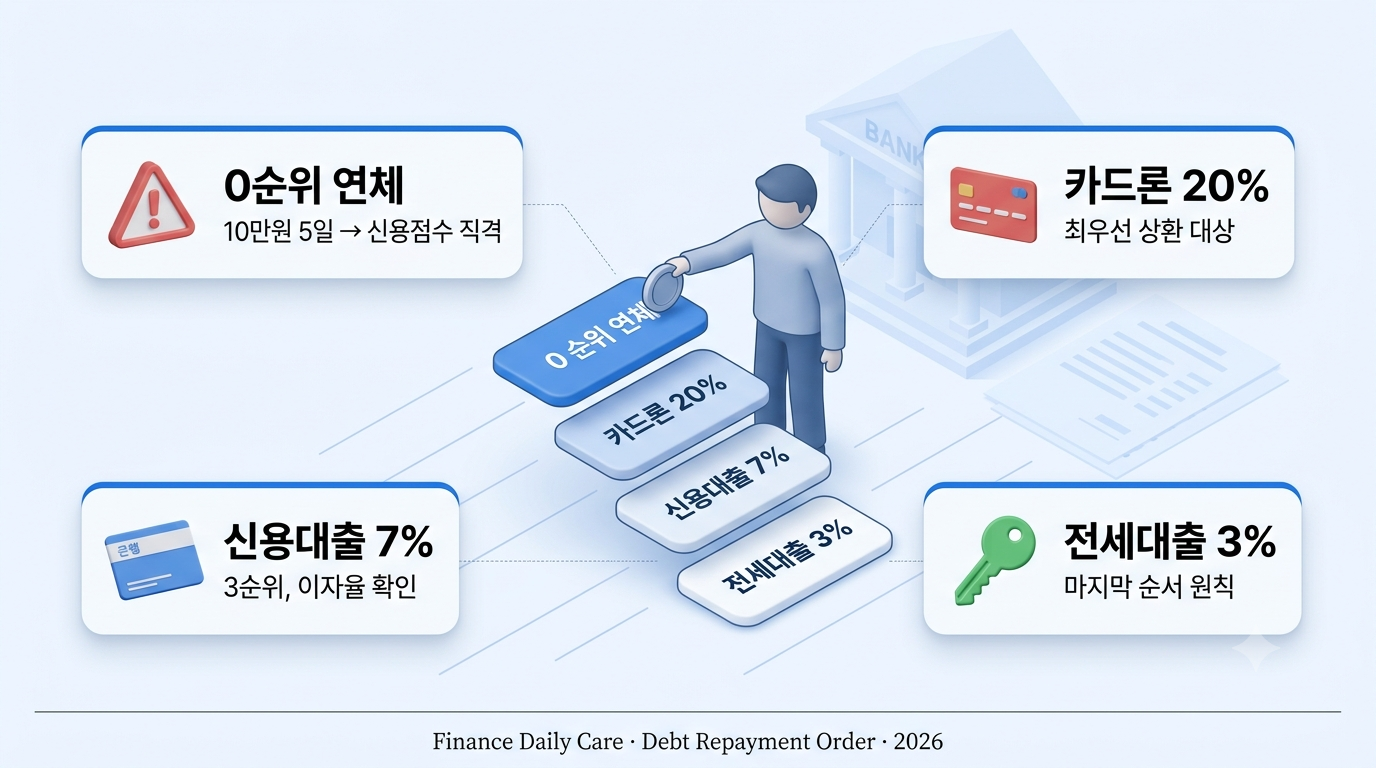
10만원 이상 5영업일 넘게 연체되면 신용점수 즉시 반영. 금리 상관없이 가장 오래된 연체부터 정리.
이자율 높은 순서가 정답
카드론 20% → 마이너스통장 14% → 신용대출 7% 순서. 수학적으로 이자 총액이 가장 적게 나오는 방법.
잔액 적은 순서는 심리 대안
동기부여가 더 중요할 땐 잔액 작은 것부터. 단, 카드론·현금서비스 20%대는 무조건 예외로 먼저.
빚 갚는 순서 마지막, 주담대·전세
이자율이 3~5%로 낮아서 먼저 갚으면 손해. 여유 자금은 고금리 대출부터 공략하는 게 이득.
빚 갚는 순서, 상황별 실전 전략
0순위 — 연체 대출 무조건 먼저
최우선연체 중인 대출이 있다면 이자율 순서를 따질 것도 없이 연체부터 해결해야 해요. 10만원 이상 5영업일 넘게 연체되면 신용점수에 즉시 반영되고, 연체 이자는 기본 이자에 연체 가산 이자가 얹혀서 이자가 이자를 낳는 구조가 됩니다.
연체가 여러 개라면 금액이나 금리보다 연체 기간이 가장 오래된 것부터 해결하는 게 신용점수 회복에 유리해요. 금감원 공식 가이드도 같은 방향입니다.
1순위 — 이자율 높은 순서, 눈사태 전략
기본 축연체가 없다면 이제 이자율 순서로 공략합니다. 모든 대출에 최소 납입액은 유지하되, 여유 자금은 이자율이 가장 높은 대출에 전액 투입하는 방식이에요. 카드론(20%)이 사라지면 그 납입액을 마이너스통장(14%)으로 이동, 마이너스통장이 사라지면 신용대출(7%)로 이동합니다.
순서는 대체로 이렇게 정리돼요.
① 불법 사금융 — 연 20% 초과, 즉시 법정 최고금리 신고
② 카드론·현금서비스 — 연 15~20%
③ 저축은행·2금융권 신용 — 연 10~18%
④ 마이너스통장·1금융권 신용 — 연 5~14%
⑤ 주택담보대출·전세대출 — 연 3~5%
⑥ 학자금대출 — 연 1~2% (가장 마지막)
2순위 — 2금융권과 소액 대출 정리
신용 관리1금융권과 2금융권 대출을 동시에 갖고 있다면 이자율이 기준이에요. 1금융권 12% vs 2금융권 10%라면 1금융권을 먼저 갚아야 이자 총액이 적어져요. 하지만 금리가 같다면 2금융권을 먼저. 2금융권 대출 자체가 신용점수에 부정적 영향을 주니까요.
또 하나 놓치기 쉬운 게 소액 대출 건수예요. 금리가 낮더라도 50만~100만원짜리 소액 대출이 여러 개 남아 있으면 신용점수에 불리해요. 건수 자체를 줄이는 것만으로도 점수가 개선됩니다.
대안 — 심리적으로 힘들다면 눈덩이 전략
동기 부여이자율 순서가 수학적으로 맞지만, 카드론 300만원을 1년 넘게 갚아야 한다면 중간에 포기하는 분도 많아요. 그럴 땐 잔액이 작은 것부터 없애는 눈덩이 전략도 괜찮습니다. 대출 건수가 빨리 줄어드니까 성취감이 크고, 그게 지속력을 유지시켜줘요.
단, 눈덩이 전략에도 절대 예외가 하나 있어요. 20% 이상 고금리 대출은 잔액이 크더라도 무조건 먼저 정리해야 해요. 카드론·현금서비스·불법 사금융은 눈덩이 전략에서도 예외입니다.
병행 필수 — 비상금 통장 만들기
지속력빚 갚는 순서만큼 중요한 게 비상금 병행 관리예요. 상환에 올인하다가 갑자기 병원비·차 수리비가 생기면 다시 고금리 대출을 받게 되고, 결국 원점으로 돌아가요. 월 소득의 10%는 비상금 통장에 따로 챙기고 나머지를 상환에 투입하세요.
비상금이 3개월치 생활비가 될 때까지는 이 병행을 유지하는 게 안전해요. 그 이후부터는 상환 비중을 더 늘려도 됩니다.
빚 갚는 순서만 바꿔도
같은 돈으로 훨씬 빨리 빚이 줄어요
빚 갚는 순서, 흔한 실수 4가지
- 저금리 대출 먼저 갚기 — 전세대출 3% 갚는 동안 카드론 20% 이자가 눈덩이처럼 쌓임. 주담대·전세대출은 마지막 순서.
- 비상금 없이 전액 상환 — 갑작스러운 지출 생기면 다시 대출. 월 소득 10%는 비상금 유지가 기본.
- 최저 납입만 계속 내기 — 카드 최저 상환만 하면 원금은 거의 안 줄고 이자만 나감. 최저 이상을 내야 원금이 줄어들어요.
- 중도상환수수료 무시 — 계산 안 하고 바로 갚으려고 할 때 수수료가 이자 절감액을 초과하는 경우도 있어요.
⚠️ 카드 리볼빙은 특히 위험합니다
리볼빙 = 카드 이자 지옥의 입구. 리볼빙은 최저 납부액(보통 잔액의 5~10%)만 내고 나머지를 다음 달로 미루는 방식이에요. 이자율이 연 15~20%에 달하는데 원금이 거의 안 줄어들어요.
지금 리볼빙 이용 중이라면 즉시 전액 결제로 전환하는 게 최우선입니다. 매달 결제일에 전액 결제되도록 설정을 바꿔야 이자 지출을 멈출 수 있어요.
대환대출 활용도 고려. 리볼빙 잔액이 크다면 저금리 신용대출로 대환해서 이자율을 낮추는 것도 방법이에요. 20% 리볼빙 → 7% 신용대출로 전환하면 이자 부담이 3분의 1로 줄어요.
저금리 대출 먼저 갚는 건
이자를 그냥 버리는 것