
반대매매,
담보비율 140% 무너지면 벌어지는 일 정리해봤어요
신용융자·미수거래 결제를 못 하면 반대매매로 강제 매도되는 이유, 매도가격·순서까지 정리
신용으로 산 종목이 갑자기 반대매매로 하한가에 팔렸다는 얘기, 커뮤니티에서 한 번쯤 보셨을 거예요. 저도 이 글을 준비하면서 실제 신용거래설명서를 찾아봤는데, 생각보다 훨씬 기계적이고 무서운 제도더라고요.
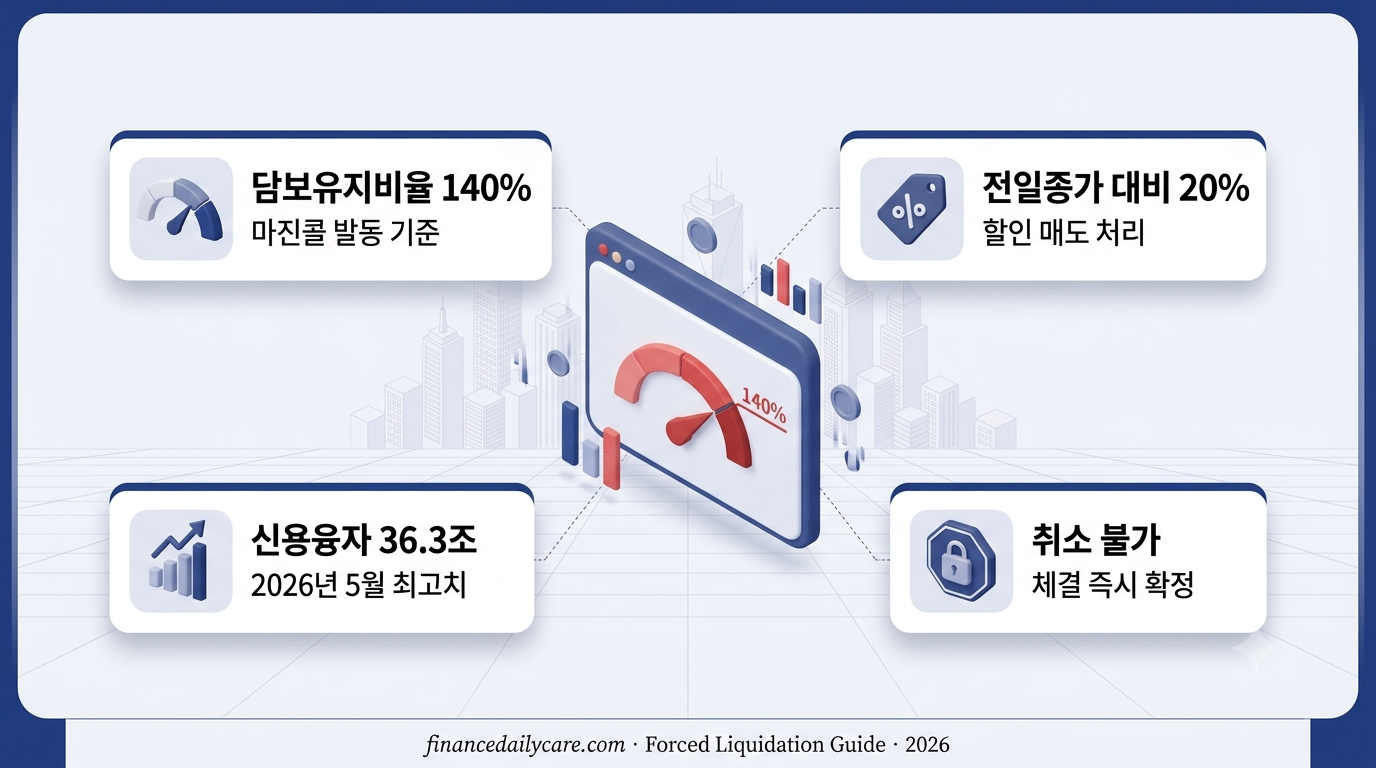
반대매매는 투자자가 갚아야 할 돈(미수금·신용융자금·담보대출)을 기한까지 못 갚았을 때, 증권사가 동의 없이 강제로 주식을 파는 절차입니다. 담보유지비율이 140% 밑으로 떨어지면 마진콜이 오고, 이걸 못 채우면 다음 거래일에 자동으로 매도 주문이 나갑니다.
특히 2026년 5월 기준 신용융자 잔고가 36조원을 넘어서면서 반대매매 규모도 1년 새 3.7배(100억→373억) 커졌다고 금융감독원이 발표했어요. 이 글에서는 매도가격·시점·순서가 어떻게 정해지는지, 그리고 미리 피하는 방법까지 정리했습니다. 투자 추천이 아니라 신용거래 제도를 이해하기 위한 글입니다.
반대매매가 뭔가요?
갚아야 할 돈을 기한까지 못 갚으면 증권사가 투자자 동의 없이 담보 주식을 강제로 파는 제도입니다. 미수·신용·담보대출거래에서 발생합니다.
언제 걸리나요?
신용거래는 담보유지비율이 140% 밑으로 떨어지면 마진콜, 미수는 결제일(T+2)까지 잔금을 못 내면 바로 다음 거래일 대상이 됩니다.
얼마나 늘었나요?
신용융자 잔고가 2026년 5월 36.3조원으로 역대 최고를 기록했고, 강제매도 규모도 1년 새 3.7배 커졌다고 금감원이 발표했습니다.
얼마에 파나요?
전일종가 대비 15~20% 할인된 가격으로 우선 매도 주문이 나가고, 물량이 많으면 하한가 근처까지 체결가가 밀릴 수 있습니다.
반대매매는 취소할 수 없습니다.
발동 전에 막는 게 유일한 방법입니다
담보유지비율 140%가 무너지는 순간
발동 조건신용융자로 주식을 사면 담보유지비율을 계속 감시받습니다. 주가가 떨어져 이 비율이 140% 밑으로 내려가면 증권사가 마진콜(추가 담보 요청)을 보냅니다. 정해진 기한까지 현금이나 담보를 채우지 못하면 다음 거래일 반대매매 대상으로 자동 지정됩니다.
전일종가 대비 15~20% 할인 매도
매도 가격매도가격은 종목 등급별로 전일종가 대비 15% 또는 20% 할인해 산정됩니다. 이 가격에 다 팔리지 않으면 매수호가를 계속 낮춰가며 체결시키기 때문에, 물량이 몰리면 실제 체결가가 하한가 근처까지 밀리기도 합니다.
매도 순서 — 신용주식이 가장 먼저
처리 순서여러 종목을 보유하고 있다면 신용주식이 현금(순수 보유) 주식보다 먼저 매도 대상이 됩니다. 신용주식 중에서도 신용융자가 대주보다, 대출일이 오래된 것이 먼저 처리되는 식으로 정해진 순서를 따릅니다.
담보비율을 지키는 습관이
강제 매도를 막는 유일한 방법입니다
- 담보유지비율 수시 확인 — HTS·MTS에서 실시간 조회 가능
- 140% 근접 시 선제 대응 — 마진콜 오기 전에 현금·담보 추가
- 급락장엔 자진 매도 고려 — 강제 처분보다 직접 파는 게 손실 관리에 유리
- 증거금률 높은 종목 우선 — 레버리지가 낮을수록 상대적으로 안전
- 신용 만기일 체크 — 상환기일 지나면 신규 주문 자체가 제한됨
⚠️ 이건 꼭 알아두세요
1. 취소가 안 됩니다. 프로그램이 자동으로 처리해서 체결 전에는 되돌릴 수 없습니다.
2. 빚이 남을 수 있습니다. 폭락장에서는 보유 주식을 다 팔아도 대출금을 못 갚을 수 있습니다.
3. 신용 제한이 걸립니다. 미상환 금액이 남으면 연체 등록, 신용거래 제한 등 불이익이 이어집니다.