
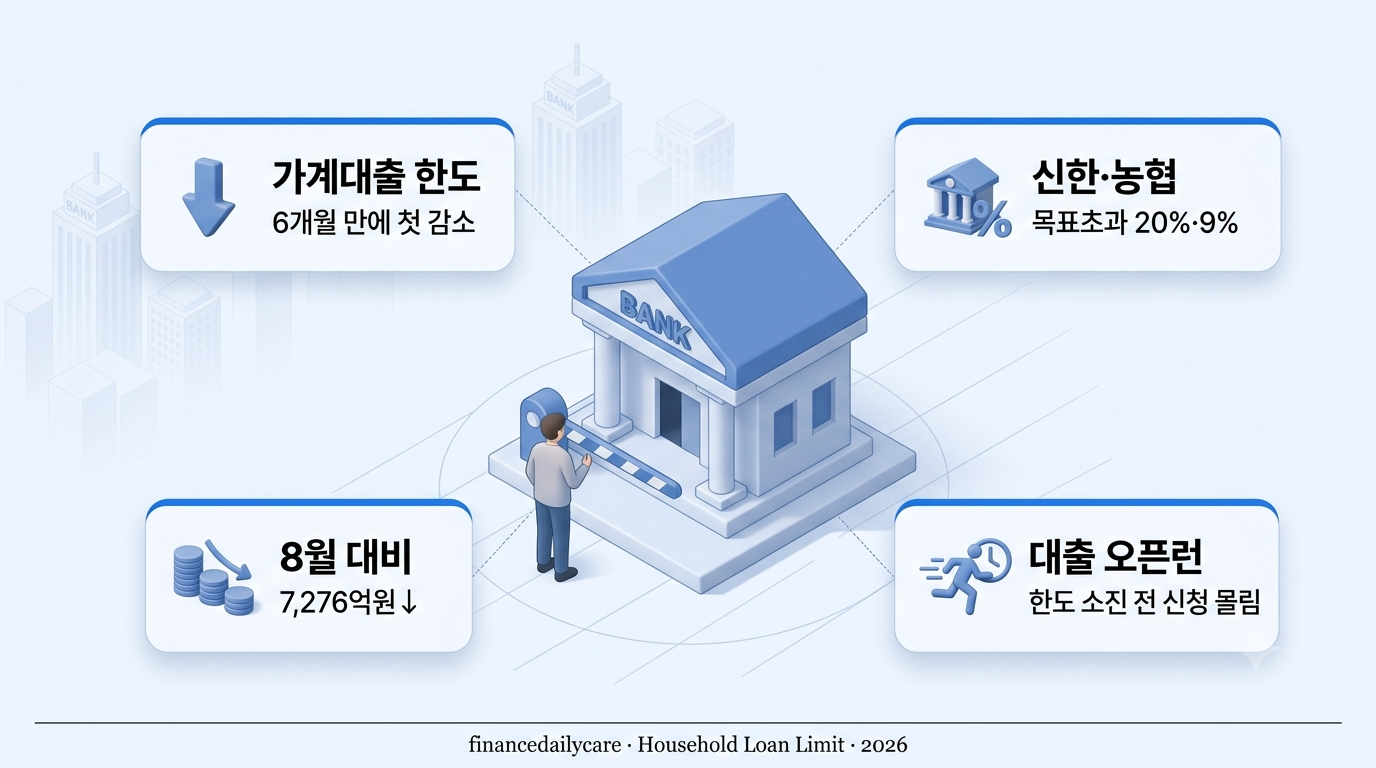
가계대출 한도, 6개월 만에
줄었더라고요
5대 은행 잔액이 8월보다 7,276억원 줄었습니다. 연내 남은 대출 여력은 단 2천억원
9월 3일 기준 5대 은행 가계대출 잔액이 8월 말보다 7,276억원 줄었습니다. 지난 3월 이후 처음으로 감소세로 돌아선 건데요, 잔액 자체는 여전히 781조원대로 크지만 “늘어나던 게 처음으로 멈췄다”는 게 핵심입니다.
이유는 단순해요. 은행들이 연간 가계대출 총량 목표치에 거의 다 도달했거나 넘어선 상태라, 초과분에 대한 페널티(내년도 한도 축소)를 피하려고 스스로 대출을 조이고 있는 거예요. 그러다 보니 “대출 한도 소진 전에 서둘러 신청하자”는 이른바 ‘가계대출 오픈런’ 현상까지 나타나는 중입니다.
다만 모든 대출이 다 줄어든 건 아니에요. 주택담보대출과 집단대출은 줄었는데, 개인 신용대출은 오히려 소폭 늘었습니다. 이 글에서 왜 이렇게 엇갈렸는지, 지금 대출 계획이 있다면 뭘 확인해야 하는지 정리했어요.
왜 갑자기 줄었나?
은행들이 연간 가계대출 총량 목표치에 근접·초과하면서 페널티를 피하려 선제적으로 관리 강화에 들어갔어요.
지금 대출 받을 수 있나?
연내 남은 여력이 5대 은행 합쳐 약 2천억원. 한도 소진 전 신청이 몰리는 ‘오픈런’ 현상이 이어지고 있어요.
집단대출은 좀 다르다
9월부터 집단대출 순증액 전액과 중·저신용자 신용대출 증가분의 70%가 총량 산정에서 제외됩니다.
지금 뭘 해야 하나?
주담대·잔금대출 계획 있다면 한도 확인 먼저, 신규 입주·재건축 단지 수분양자는 상대적으로 여유가 있어요.
6개월 내내 늘기만 하던 가계대출이,
처음으로 멈췄습니다
주담대·잔금대출 계획 있다면 한도부터 확인
가장 먼저개별 주택 잔금대출과 일반 신용대출은 여전히 총량 규제 대상이에요. 은행별로 남은 연간 한도가 다르기 때문에, 대출 상담 전에 해당 은행이 목표치에 얼마나 근접했는지 미리 문의해보는 게 안전합니다.
집단대출 대상이면 규제 완화 혜택부터 챙기기
신규 입주자용재건축·재개발이나 신규 입주 단지 수분양자라면 상황이 조금 나아요. 9월부터 집단대출 순증액 전액이 총량 산정에서 빠지기 때문입니다. 하반기 서울 입주 물량도 상반기 대비 87% 늘어난 만큼, 집단대출 자체는 오히려 늘어나는 흐름이에요.
신용대출은 오히려 숨통, 중·저신용자는 특히 주목
숨은 기회개인 신용대출 잔액은 8월 대비 257억원 늘며 반등했어요. 특히 중·저신용자 신용대출 증가분의 70%가 총량 산정에서 제외되기 때문에, 상대적으로 문턱이 낮아진 상태입니다.
- 은행별 잔여 한도 — 상담 전 목표치 소진율 미리 문의
- 집단대출 여부 — 신규 입주·재건축 단지라면 규제 완화 대상인지 확인
- 신용대출 병행 검토 — 주담대가 막혔다면 신용대출 조건도 함께 비교
- 연말 재신청 타이밍 — 올해 한도 소진 시 내년 초 재신청 고려
- 여러 은행 동시 문의 — 은행마다 소진 속도가 달라 비교가 필수
⚠️ ‘오픈런’ 심리에 휩쓸리기 전에 확인하세요
1. 조급하게 무리한 대출은 금물. 한도 소진 전에 서두르다 상환 여력을 넘어서는 대출을 받으면 오히려 위험합니다.
2. 은행마다 사정이 다릅니다. 어느 은행은 이미 막혔어도 다른 은행은 여유가 있을 수 있어요.
3. 규제는 계속 바뀔 수 있습니다. 총량 규제 예외 항목이 늘어나거나 줄어들 수 있으니 최신 공지를 확인하세요.
한도가 없는 게 아니라,
은행마다 남은 양이 다를 뿐입니다