
보험금 지급 지연,
늦어지는 진짜 이유는 따로 있었어요
청구했는데 왜 안 들어오나 했는데, 기산일부터 다르게 잡히고 있었어요
보험금 지급 지연, 청구서류 다 냈는데 왜 안 들어오나 답답했어요. 알고 보니 보험사가 보험금 지급 여부 판단을 위해 지체 없이 조사한 뒤, 지급할 금액을 정하고 그로부터 10일 내에 지급해야 한다는 게 법정 기준이더라고요(상법 제658조). 약관상으로는 통상 3영업일 이내 지급을 원칙으로 하는 경우가 많고요.
그런데 여기서 헷갈렸던 게 있어요. 이 10일이라는 기한이 청구한 날부터가 아니라, 지급 여부와 금액 판단에 필요한 서류가 완비된 시점부터 계산된다는 점이었어요. 접수일과 서류 완비일이 다르면, 내가 체감하는 지연과 법적 기산일이 어긋날 수 있습니다.
이 글에서는 보험금 지급 지연의 법정 기준, 지연이자가 붙는 조건, 서류 완비일이 왜 중요한지, 그리고 소멸시효까지 실전 기준으로 정리했어요. 상법과 금융감독원 관련 자료를 참고했습니다.
지급기한은 서류 완비일 기준
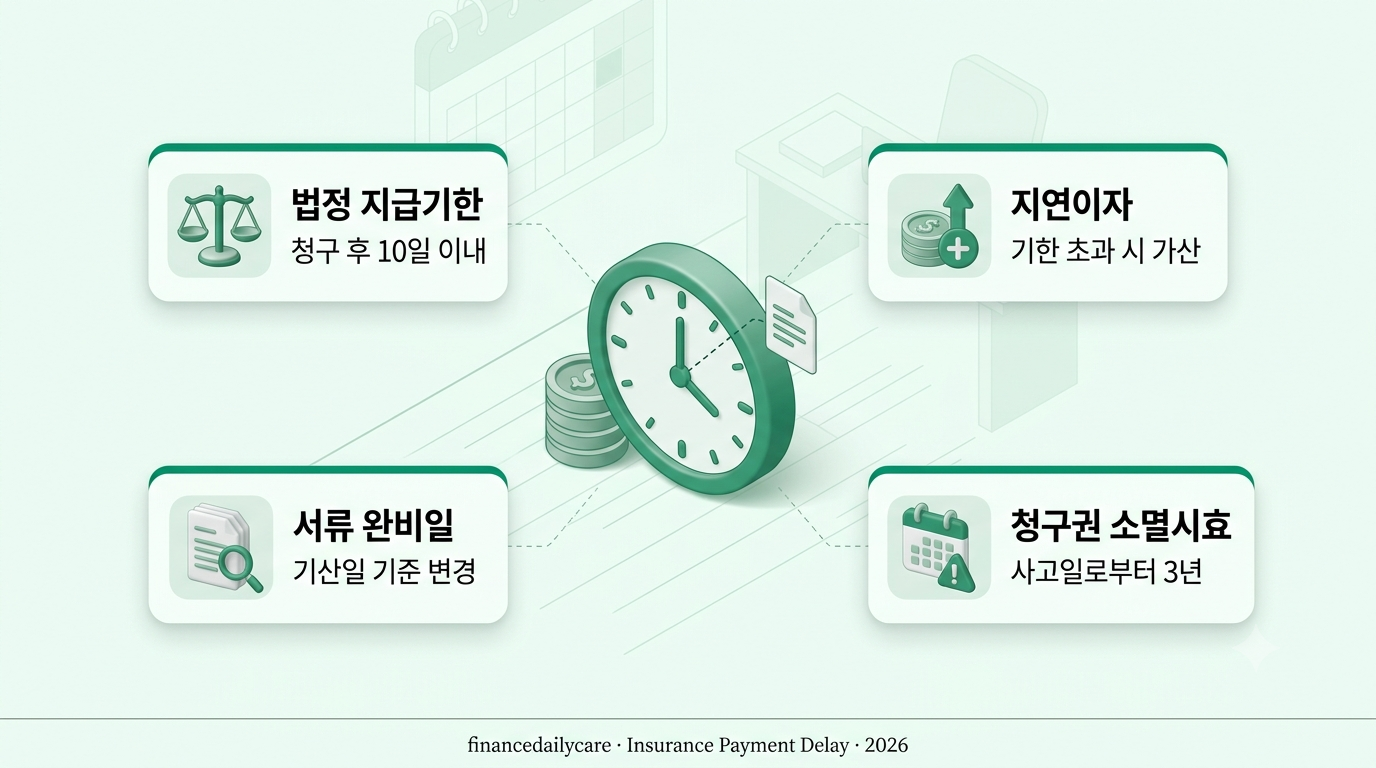
접수일이 아니라 지급 판단에 필요한 서류가 완비된 시점부터 10일(상법 기준)을 계산합니다.
기한 넘기면 지연이자 가산
법정·약관 기한을 넘기면 다음 날부터 지급일까지 지연이자가 붙는 게 원칙이에요.
지연 사유부터 확인하기
조사 필요 여부, 추가서류 요청 여부를 먼저 확인하면 지연 원인을 빠르게 파악할 수 있어요.
내 책임 사유는 예외
자료 미제출, 조사 동의 지연 등 청구자 책임 사유로 늦어진 기간은 지연이자 계산에서 빠질 수 있습니다.
보험금 지급 지연, 법정 기한부터 정확히 알기
최우선보험자는 보험사고 통지를 받으면 지체 없이 필요한 조사를 하고 지급할 금액을 정한 뒤, 그로부터 10일 이내에 보험금을 지급해야 합니다(상법 제658조). 약관에서는 통상 이보다 짧은 3영업일 이내 지급을 원칙으로 정하는 경우가 많아요. 다만 이 기산일이 청구일이 아니라 서류 완비일이라는 점을 꼭 기억하세요.
지연이자, 기한 넘기면 자동으로 붙지는 않는다
헷갈리기 쉬움법정·약관상 기한을 넘기면 다음 날부터 지급일까지 지연이자를 가산하는 게 원칙이에요. 다만 “기한 며칠이 지나면 자동으로 이자가 붙는다”는 생각과 달리, 실제로는 지급 가능 상태로 확정된 시점 이후부터 지연 기간을 계산하는 경우가 많아 약관과 심사 단계를 함께 봐야 합니다. 참고로 인보험(상해·사망보험금)의 지연손해금은 소득세 과세 대상이 아닙니다.
조사가 필요하면 손해사정법인에 위탁될 수 있음
지연 원인보험금 지급 여부 결정을 위해 사고 현장조사, 병원 방문 조사 등이 필요한 경우, 보험업법에 따라 공인된 손해사정법인에 조사 업무를 위탁할 수 있어요. 이 과정에서 조사 기간만큼 지급이 늦어질 수 있지만, 조사 자체가 자동으로 보험금 부지급을 의미하지는 않습니다.
지연은 흐릿하지만
기산일은 명확하다
청구자 책임 사유는 지연이자에서 제외될 수 있음
놓치기 쉬움필요 자료 미제출, 조사 동의 지연 등 청구자 쪽 사유로 지급이 늦어진 기간은 지연이자 가산 대상에서 빠질 수 있어요. 반대로 보험사 쪽 사유(불필요한 재조사, 서류 재요청 반복 등)로 지연됐다면 그 기간은 지연이자 산정에 포함되는 것이 원칙입니다. 또한 보험금 청구서류는 사고발생일로부터 3년 이내에 접수하지 않으면 청구권 자체가 소멸하니(상법 제662조) 이 부분도 꼭 챙기세요.
- 서류 완비일 확인 — 접수일이 아니라 서류 완비일부터 지급기한 계산
- 지연 사유 먼저 파악 — 조사 중인지, 추가서류 요청 상태인지 확인
- 지연이자 가산 여부 확인 — 기한 초과 시 다음 날부터 지급일까지 가산이 원칙
- 청구자 책임 사유 구분 — 자료 미제출 기간은 지연이자에서 제외될 수 있음
- 소멸시효 3년 확인 — 사고발생일로부터 3년 넘기면 청구권 소멸
⚠️ 보험금 지급 지연, 이 3가지는 꼭 기억하세요
1. 기한 초과가 자동으로 이자를 의미하진 않음. 지급 가능 상태로 확정된 시점부터 지연 기간을 계산하는 경우가 많아 약관 확인이 필요합니다.
2. 조사 중이라도 무조건 면책은 아님. 조사 자체가 보험금 부지급을 뜻하지 않으니 진행 상황을 계속 확인하세요.
3. 소멸시효 3년을 놓치면 청구 자체가 불가. 사고발생일 기준으로 기간을 꼭 체크하세요.