
보험 방송광고,
불완전판매 비율이 다른 채널의 3배였어요
홈쇼핑 보험 광고를 보고 가입했다면, 철회 기한부터 확인해둘 필요가 있어요
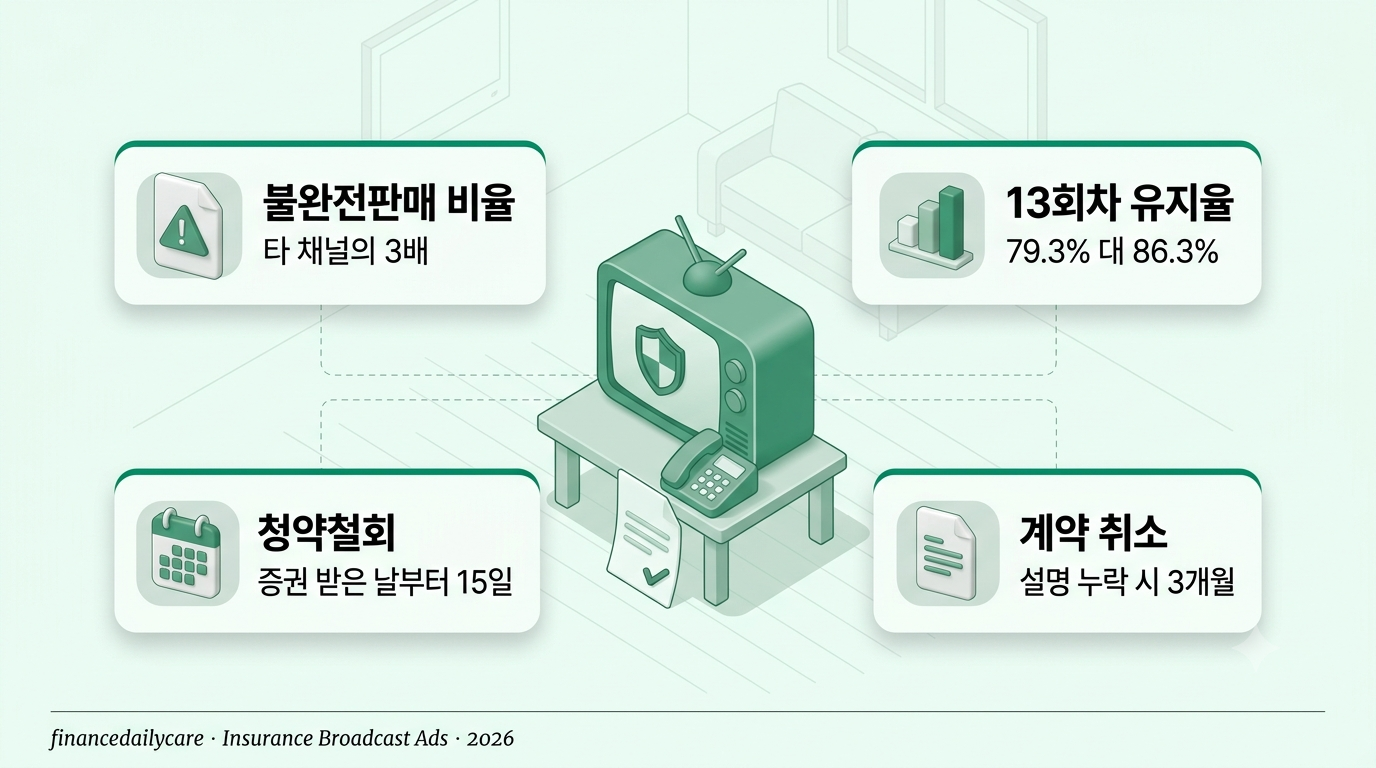
보험 방송광고, 채널을 돌리다 보면 불안한 마음에 전화번호를 눌러볼 뻔한 적이 있었어요. 그런데 금융감독원이 10월 1일 생명·손해보험협회, 주요 보험사, 홈쇼핑 법인보험대리점(GA) 관계자들과 간담회를 열고 방송광고 개선 방안을 논의했다는 소식을 봤어요. 이유는 방송광고를 통해 가입한 계약의 불완전판매 비율이 0.036%로, 기타 채널(0.012%)의 3배였기 때문입니다.
비율 자체는 작아 보여도 눈에 띄는 게 더 있었어요. 13회차 유지율은 방송광고 채널이 79.3%로 타 채널(86.3%)보다 낮았고, 70대 이상 고령 가입자 비중은 13.4%로 타 채널(7.4%)의 약 2배였어요. 광고를 보고 바로 전화로 가입하는 경우가 많은 만큼, 가입 후에 내가 쓸 수 있는 권리를 알아두는 게 중요하겠더라고요.
이 글에서는 금감원이 지적한 내용, 가입 전에 확인할 것, 이미 가입했다면 청약철회와 계약 취소를 어떻게 쓸 수 있는지까지 정리했어요. 방송광고로 가입한 보험이 모두 문제라는 뜻은 아니고, 통계상 상대적으로 비율이 높았다는 점을 바탕으로 한 정리예요. 금감원 발표를 다룬 보도와 보험 표준약관을 참고했습니다.
금감원이 손보겠다는 이유
자극적인 광고를 반복 송출해 충동적인 가입을 유도한다는 점, 불완전판매와 고령자 비중이 높다는 점이 지적됐어요.
홈쇼핑 광고는 사전심의가 어려움
생방송으로 진행돼 사전심의가 불가능하고, 이미 송출된 광고를 사후에 심의하는 구조예요.
가입 후 쓸 수 있는 두 가지 권리
청약철회(증권 받은 날부터 15일)와 설명 누락 시 계약 취소(3개월)를 기억해두세요.
부모님 가입은 가족이 먼저 확인
70대 이상 가입자 비중이 높은 만큼, 증권 도착일과 설명 들은 내용을 함께 확인하면 좋아요.
보험 방송광고 문구, 상품설명서와 대조하기
최우선금감원은 방송광고가 소비자의 불안감과 보장 심리를 지나치게 자극하는 경향이 있다고 짚었어요. 광고에서 크게 보이는 보장이 상품설명서에서는 어떤 조건인지 꼭 확인해야 해요. 진단 기준은 무엇인지, 감액 기간이나 갱신 여부는 어떻게 되는지, 보험금을 지급하지 않는 사유는 무엇인지처럼요. 광고 화면의 한 줄이 계약 내용 전체를 말해주지는 않습니다.
청약철회, 증권 받은 날부터 15일이 기준
놓치기 쉬움보험계약자는 보험증권을 받은 날부터 15일 이내에 특별한 사유 없이 청약을 철회할 수 있어요. 다만 청약한 날부터 30일을 넘기면 철회할 수 없고, 만 65세 이상이 전화로 체결한 계약은 45일이 한도예요. 철회를 접수하면 보험회사는 접수일부터 3영업일 이내에 낸 보험료를 돌려줘야 하고, 늦어지면 이자를 더해 지급해요.
설명을 못 들었다면, 3개월 안에 계약 취소 가능
불완전판매 대응청약철회 기간이 지났더라도 방법이 완전히 사라지는 건 아니에요. 표준약관에는 약관과 계약자 보관용 청약서를 받지 못했거나, 약관의 중요한 내용을 설명받지 못했거나, 청약서에 자필서명(전자서명 포함)을 하지 않은 경우에는 계약이 성립한 날부터 3개월 이내에 계약을 취소할 수 있도록 되어 있어요. 이 경우 낸 보험료를 돌려받고, 보험료를 낸 기간에 대한 이자도 더해 받을 수 있습니다.
가입은 전화 한 통이어도
철회 기한은 정해져 있다
부모님이 가입하셨다면, 가족이 함께 확인하기
고령 가입자방송광고를 통해 가입한 70대 이상 비중이 13.4%로 높았던 만큼, 부모님이 홈쇼핑이나 전화로 가입하셨다면 가족이 같이 살펴보는 게 좋아요. 증권이 언제 도착했는지, 청약서에 직접 서명하셨는지, 어떤 설명을 들으셨는지부터 확인해보세요. 특히 과거 병력을 제대로 알렸는지(고지의무)에 따라 나중에 보험금 지급이 달라질 수 있어서 같이 점검해두면 안심이에요.
- 광고 문구와 상품설명서 대조 — 진단 기준, 감액 기간, 갱신 여부 확인
- 약관과 청약서 사본 받기 — 전달받지 못했다면 3개월 내 취소 사유가 될 수 있음
- 증권 도착일 메모 — 청약철회 15일의 기준일이 됨
- 청약일부터 30일 한도 확인 — 만 65세 이상 전화 계약은 45일 한도
- 부모님 가입 보험은 함께 점검 — 서명 여부와 설명 들은 내용 확인
⚠️ 보험 방송광고 가입 후, 이 3가지는 꼭 기억하세요
1. 철회를 접수한 뒤에는 보장이 없어요. 청약철회 신청이 접수된 이후에는 보험금 지급사유가 생겨도 보장하지 않는다고 안내하는 약관이 많아요.
2. 철회가 안 되는 계약도 있어요. 건강진단을 받는 진단계약, 전문금융소비자가 체결한 계약 등은 청약철회가 제한돼요.
3. 기한 계산은 날짜가 전부예요. 증권을 받은 날부터 15일, 그리고 청약일부터 30일 한도를 둘 다 확인하세요.