
태아보험 가입시기,
22주 데드라인 놓치면 못 받는 특약이 있었어요
임신 사실 알고 나서 뭐부터 해야 할지 몰랐는데, 기간이 생각보다 빠듯하더라고요
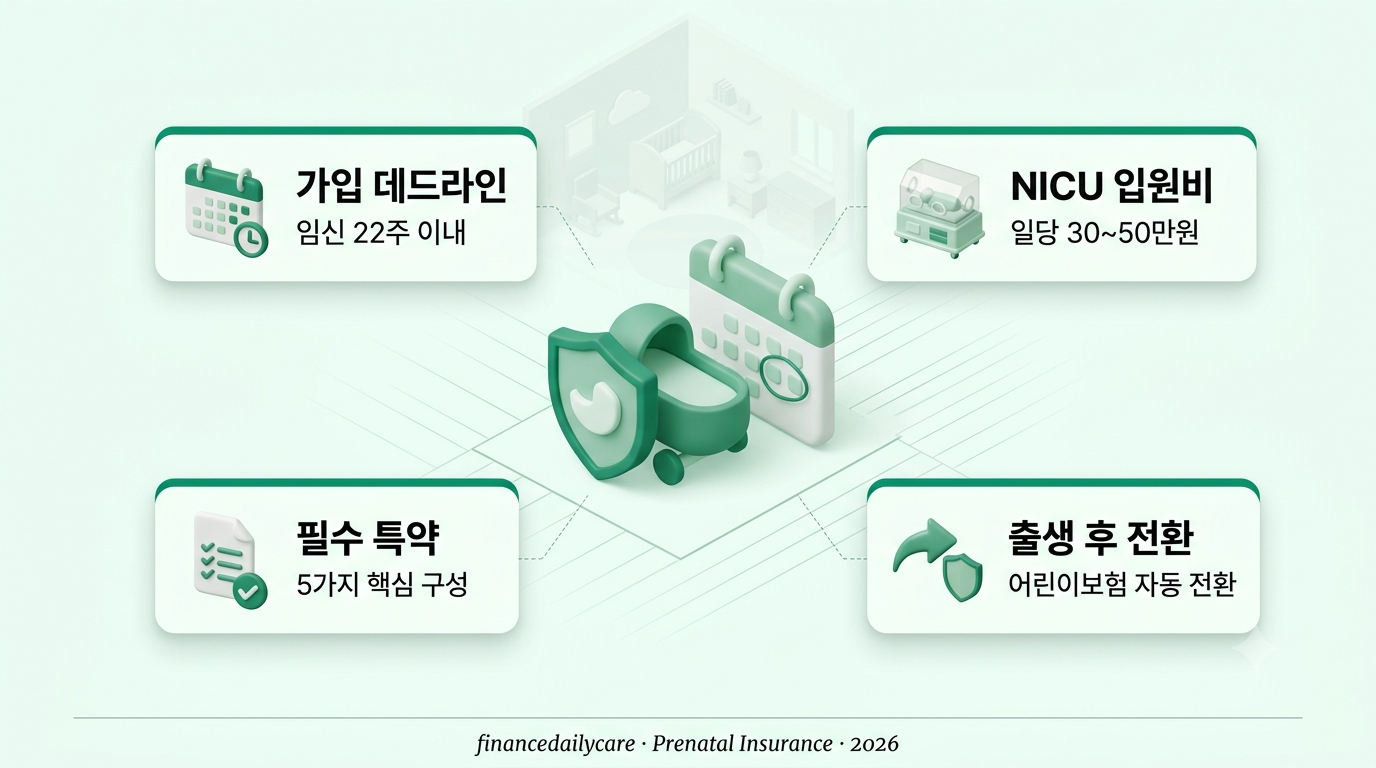
태아보험 가입시기, 임신하면 천천히 알아봐도 될 줄 알았는데 기간이 생각보다 빠듯했어요. 태아보험은 어린이보험에 태아특약과 산모특약을 더한 상품인데, 이 특약들은 임신 22주 이내에만 가입할 수 있습니다. 손해보험사는 임신 직후부터, 생명보험사는 16주부터 22주 이내로 가입 기준이 조금씩 달라요.
더 놀란 건 22주가 지나도 태아보험 자체는 가입할 수 있지만, 선천성 이상·저체중아·인큐베이터 비용 같은 핵심 특약은 빠진다는 점이었어요. 그래서 1차 기형아 검사 전인 임신 12주 이전에 미리 준비하는 걸 권장하더라고요.
이 글에서는 태아보험 가입시기, 필수 특약 5가지, 실손보험과의 역할 차이, 출생 후 전환 과정까지 실전 기준으로 정리했어요. 관련 법령 정보와 손해보험사 공시 자료를 참고했습니다.
왜 시기가 중요한가?
태아특약은 22주 이내만 가입 가능. 놓치면 선천성 이상 등 핵심 특약을 아예 넣을 수 없어요.
보험사별 기준이 다름
손해보험사는 임신 직후부터, 생명보험사는 16주부터 22주 이내. 미리 확인 안 하면 놓치기 쉬워요.
필수 특약 5가지 확인
선천이상수술비·신생아입원일당·진단비·NICU·실손의료비를 중심으로 구성하세요.
실손보험과 역할이 다름
실손보험은 실제 병원비 정산, 태아보험은 정해진 특정 상황에 정액 지급하는 구조예요.
태아보험 가입시기, 12주 이전이 유리한 이유
최우선태아특약은 임신 22주 이내에만 가입할 수 있어요. 다만 1차 기형아 검사(보통 임신 11~13주)에서 이상 소견이 나오면 일부 특약 가입이 제한될 수 있어서, 검사 전인 12주 이전에 미리 가입하는 걸 권장합니다. 손해보험사는 임신 직후부터, 생명보험사는 16주부터 가입 기준이 시작되니 어느 보험사로 갈지에 따라 일정도 다르게 잡아야 해요.
태아보험 가입시기 다음, 필수 특약 5가지 구성하기
핵심 구성태아보험의 핵심 특약은 선천이상수술비, 신생아입원일당, 3대 진단비(암·뇌혈관·허혈성 심장질환), NICU 입원일당, 실손의료비 다섯 가지예요. 이 중 NICU(신생아 중환자실) 입원일당은 보통 일당 30~50만원 수준으로 보장되는 경우가 많으니, 미숙아 위험이 있다면 특히 꼼꼼히 확인하세요.
실손보험과 태아보험, 역할이 다르다는 것
헷갈리기 쉬움실손보험은 실제 발생한 병원비를 약관 기준으로 정산해주는 역할이고, 태아보험은 선천성 이상·저체중아·신생아 입원 같은 특정 상황에 정해진 금액을 지급하는 역할이에요. 두 보험은 역할이 다르기 때문에, 실손보험으로 실제 의료비 부담을 줄이면서 태아보험으로 출산 전후 위험을 보완하는 방식으로 함께 활용하는 게 좋습니다.
가입 시기를 놓치면
보험료가 아니라 보장 자체가 사라진다
출생 후 자동 전환, 이후 보장은 이렇게 바뀝니다
전환 필수 확인아기가 태어나면 태아특약과 산모특약은 자동으로 종료되고, 이후부터는 일반 어린이보험 담보만 유지됩니다. 만기는 30세 만기(보험료 부담 적음)와 100세 만기(평생 보장) 중 선택할 수 있어요. 만 1~3세 사이에 보장을 재점검하면 가입 심사가 수월하고 보험료도 상대적으로 합리적인 경우가 많습니다.
- 임신 확인 즉시 견적 알아보기 — 22주 데드라인, 생각보다 빨리 옴
- 1차 기형아 검사 전 가입 검토 — 12주 이전이 특약 제한 위험 낮음
- 필수 특약 5가지 포함 여부 확인 — 선천이상·NICU·진단비·입원일당·실손
- 고령 임신(35세 이상)은 산모특약 필수 검토 — 임신중독증·조산 위험 대비
- 출생 후 어린이보험 전환 시점 재점검 — 만 1~3세 사이 권장
⚠️ 태아보험, 이 3가지는 꼭 기억하세요
1. 22주 이후엔 핵심 특약 가입 불가. 보험 자체는 가입해도 선천성 이상·저체중아 특약은 넣을 수 없는 경우가 많아요.
2. 이상 소견 고지 시 일부 특약 제한. 검사에서 이상 소견이 나온 뒤 가입하면 관련 특약 가입이 어려울 수 있습니다.
3. 출생 후 보장 내용이 바뀜. 태아·산모특약 종료 후 일반 어린이보험 담보로 전환된다는 점을 미리 알아두세요.