
종신보험 정기보험 차이,
보험료 3배까지 차이 나는 이유가 있었어요
같은 사망보장인데 왜 이렇게 다를까, 저도 직접 비교해보고 알았어요
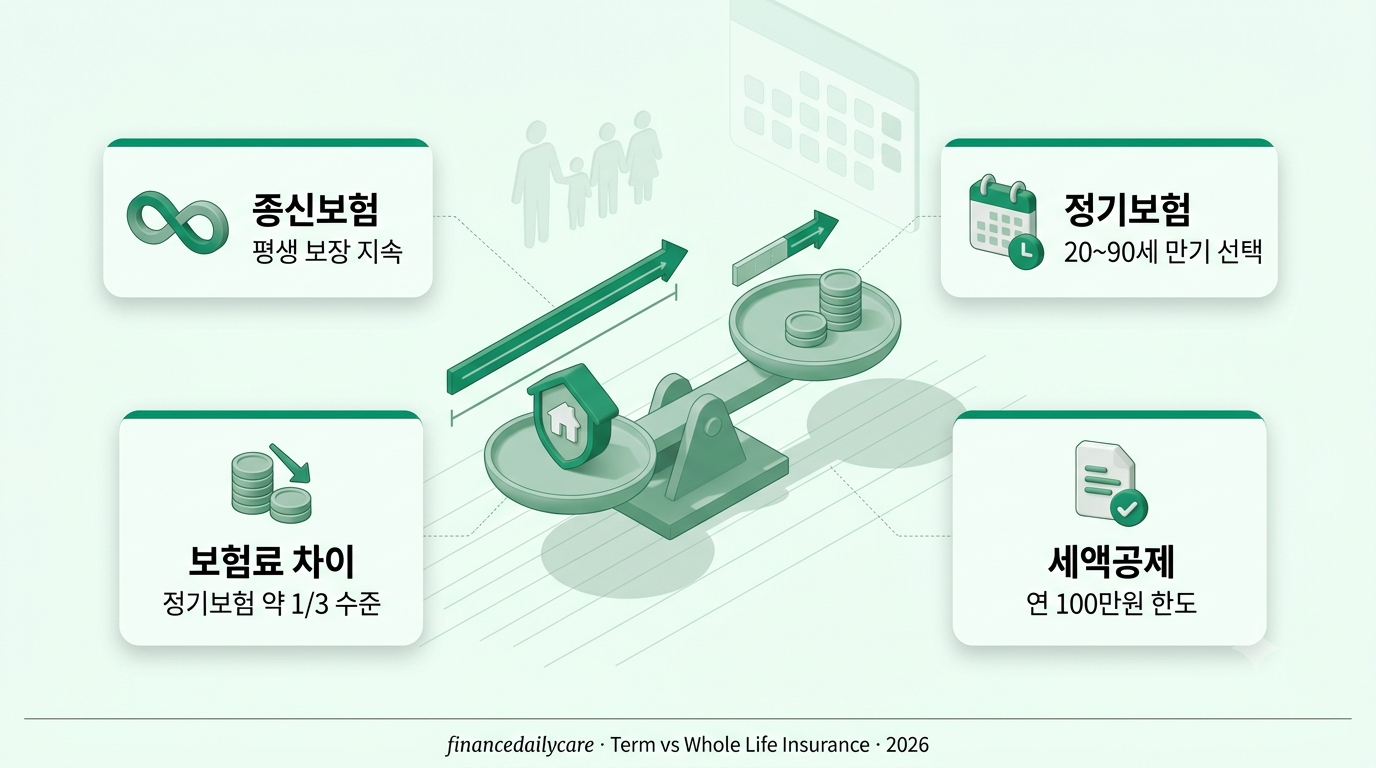
종신보험 정기보험 차이, 이름이 비슷해서 그냥 같은 보험인 줄 알았어요. 알고 보니 둘 다 사망 시 보험금을 지급하는 생명보험이라는 점은 같은데, 보장 기간이 완전히 다릅니다. 종신보험은 평생 보장이 이어지고, 정기보험은 20년·30년·80세·90세처럼 정해진 기간 동안만 보장돼요.
그런데 이 보장 기간 차이가 보험료에 엄청난 영향을 줍니다. 같은 보장액을 설정해도 정기보험이 종신보험의 약 1/3 수준밖에 안 되는 경우가 많더라고요. 대신 종신보험에는 정기보험에 거의 없는 해지환급금이 있다는 차이도 있어요.
이 글에서는 두 보험의 핵심 차이, 각각 어떤 상황에 유리한지, 그리고 세액공제 조건까지 실전 기준으로 정리했어요. 금융감독원·생명보험협회 공시 자료를 참고했습니다.
가장 큰 차이는 보장 기간
종신보험은 평생 보장, 정기보험은 20~90세 등 정해진 기간까지만 사망을 보장합니다.
보험료가 3배 가까이 차이
같은 보장액이라도 정기보험이 종신보험 대비 약 1/3 수준. 장기 유지 시 부담 차이가 큽니다.
목적별로 골라야 유리
자녀 양육기처럼 특정 기간 보장이 필요하면 정기보험, 평생 보장이 필요하면 종신보험을 검토하세요.
세액공제·해지 조건 확인
보장성보험료는 연 100만원 한도로 세액공제. 중도 해지 시 환급금 손실 가능성도 함께 봐야 해요.
종신보험 정기보험, 보장 기간부터 목적에 맞게 정하기
최우선자녀가 독립할 때까지, 대출을 다 갚을 때까지처럼 특정 기간만 사망 위험을 대비하고 싶다면 정기보험이 유리합니다. 반면 장례비·상속 관련 세금·남은 가족의 평생 생활 자금까지 고려한다면 종신보험이 목적에 더 맞을 수 있어요. 만기 시점을 20년·30년·80세·90세 중에서 선택할 수 있는 정기보험 상품도 많습니다.
보험료 차이의 진짜 이유, 해지환급금 유무
핵심 포인트정기보험이 저렴한 이유는 순수 보장에만 집중하기 때문이에요. 만기까지 생존하면 환급금이 거의 없거나 아예 없습니다. 반면 종신보험은 평생 보장과 함께 해지환급금이 쌓이는 구조라 보험료가 비쌉니다. 일부 종신보험은 연금 전환 특약이 있지만, 중도에 연금으로 전환하면 총 보장금액이 사망보험금보다 적어질 수 있어요.
세액공제 조건, 보장성보험료 연 100만원 한도
놓치기 쉬움종신보험·정기보험 모두 보장성보험료 세액공제 대상입니다. 연간 납입 보험료 중 최대 100만원까지 12% 세액공제를 받을 수 있어요. 다만 세법 조건은 매년 확인이 필요하니 가입 전 최신 기준을 다시 확인하는 게 안전합니다.
보장 기간을 먼저 정하면
보험 선택이 훨씬 쉬워진다
손해보험사 사망보험과는 보장 범위가 다름
비교 필수생명보험회사의 사망보험은 모든 사망을 보장하지만, 손해보험회사의 사망보험은 질병사망과 상해사망만 보장하고 질병사망은 최대 80세까지, 2억원 한도로 제한되는 경우가 많습니다. 여러 보험사 상품을 비교할 때 이 차이를 꼭 확인하세요.
- 보장이 필요한 기간 — 특정 기간이면 정기, 평생이면 종신
- 보험료 부담 수준 — 동일 보장액 기준 정기보험이 약 1/3 수준
- 해지환급금 필요 여부 — 저축 기능 원하면 종신, 순수 보장만이면 정기
- 세액공제 한도 확인 — 보장성보험료 연 100만원, 다른 상품과 합산 체크
- 생명보험 vs 손해보험 구분 — 질병사망 보장 한도·연령 제한 비교
⚠️ 종신보험 정기보험, 이 3가지는 꼭 확인하세요
1. 중도 해지 시 환급금 손실. 종신보험을 초기에 해지하면 납입한 보험료보다 훨씬 적은 금액만 돌려받을 수 있어요.
2. 정기보험 만기 후 재가입은 보험료 상승. 나이가 들어 재가입하면 건강 상태에 따라 보험료가 크게 오를 수 있습니다.
3. 세액공제는 매년 세법 확인 필요. 한도·조건이 변경될 수 있으니 가입 전 최신 기준을 확인하세요.